

作者:Maria Shen & Sanjay Shah,Electric Capital
編譯:深潮 TechFlow
全球對美元的需求非但沒有下降,反而呈現爆炸性成長。儘管新聞頭條聚焦於「去美元化」,但一個更為重要的趨勢正在顯現:超過 40 億人和數百萬企業正在積極尋求通過穩定幣獲取美元,這代表著美元網絡效應數十年來的最大擴張。
這為以太坊創造了前所未有的機會。穩定幣為全球個人提供了獲取美元的管道——自 2020 年以來增長了 60 倍,超過 2000 億美元——數百萬新增美元持有者需要的不僅僅是數位現金。他們需要收益、投資機會和金融服務。由於監管和基礎設施的限制,傳統金融無法服務這個龐大的新市場。
以太坊具有獨特的優勢,可以為這個新的數位美元經濟提供全球金融基礎設施,而以太幣將從這一增長中直接受益。
數百萬新的美元持有者透過穩定幣進入
全球個人和企業對美元都有巨大的潛在需求。
世界各地的人們都希望用美元來保障安全:
- 由於政治不穩定、貨幣政策不佳和結構性通貨膨脹,超過 40 億人面臨巨大的貨幣風險。
- 據估計,全球 21% 的人口生活在年通貨膨脹率超過 6% 的國家,迅速侵蝕儲蓄和購買力。
- 對這些人群來說,持有美元意味著財務安全。美元被視為一種價值儲存手段、一種跨國交易的手段,以及一種對沖本幣波動的手段。
企業需要美元來進行交易:
- 美元仍然是全球貿易的主導貨幣,全球 88% 的外匯交易至少有一方涉及美元。
- 新興市場中的企業依賴美元流動性進行國際支付、進口和供應鏈,而這些市場的當地銀行和外匯市場通常有限或不穩定。
- 中小企業和自由工作者越來越需要數位美元來獲得報酬並避免貨幣錯配風險。
歷史上第一次,世界上任何人都可以透過穩定幣持有美元:
- 任何可以上網的人都可以持有和交易美元——無需銀行,無需政府許可,全球全天候可用。
- 因此,自 2020 年以來,穩定幣市值成長了 60 倍。
- 採用高峰集中在先前被排除在美元計價金融之外的新興市場。奈及利亞已成為全球第二大加密貨幣市場,而中國則在禁令之下,地下加密貨幣的應用仍在持續。
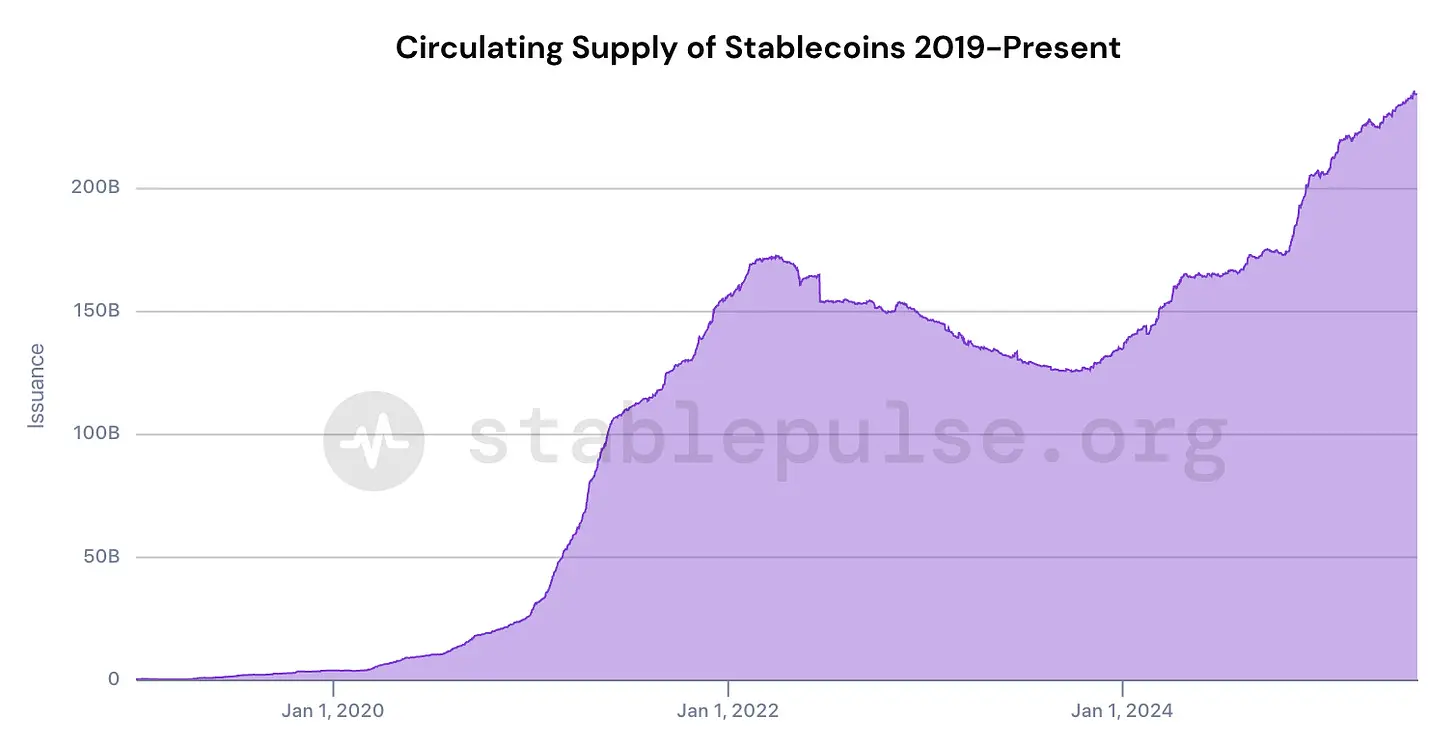
穩定幣正在全球最大的人口群體中創造一個新的美元持有者群體——企業以 USDT 定價,家庭以 USDC 儲蓄。它們推動了美元金融服務市場的根本性擴張。
這些新的美元持有者尋求收益,為新的全球金融基礎設施創造機會
穩定幣持有者希望讓他們的錢發揮作用。
如今,數百萬人可以透過穩定幣持有美元。但他們的願望遠不止於此。個人和企業自然希望將資金用於賺取收益、投資和財富成長。
傳統金融無法服務這個新市場:
- 美國銀行系統要求遵守監管規定,排除大多數全球參與者。
- 跨境金融服務仍然昂貴、緩慢且受到地理限制。
- 傳統金融是為機構和高淨值個人而非全球零售建立的。
- 地理和監管障礙阻礙了數十億美元參與以美元計價的融資。
這就產生了對新金融基礎設施的需求,這些基礎設施可以為全球數十億穩定幣持有者提供服務,使他們能夠將新美元投入使用。
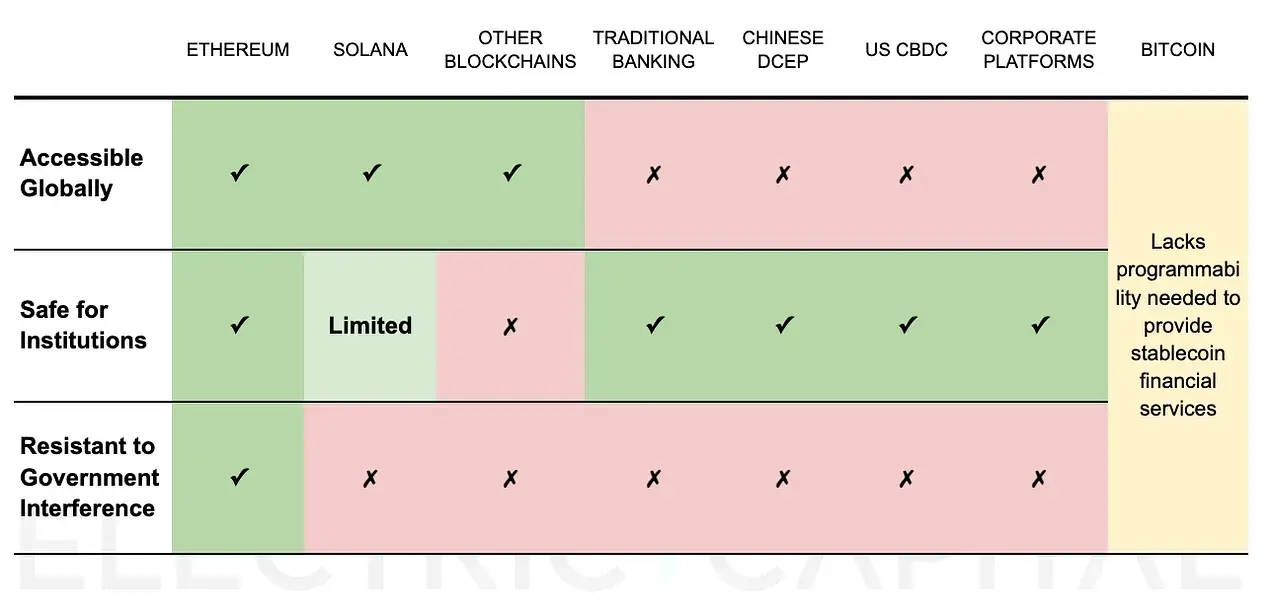
只有以太坊滿足所有三個要求,才能為全球穩定幣持有者提供服務
為穩定幣持有者提供服務的新金融基礎設施必須同時滿足三個關鍵要求:
- 全球可用-必須適用於任何有網路連線的地方,從紐約到奈及利亞,再到尼泊爾農村。由於地理位置或監管原因,世界上大多數地區無法獲得以美元為基礎的融資。
- 對機構而言安全——必須提供機構建立價值數十億美元的金融產品所需的安全性、可靠性、監管清晰度和可自訂性。
- 抵制政府乾預—必須不受任何單一政府的控制,因為許多政府更願意限制美元的流通,以保護當地貨幣並控制資本流動。
以太坊滿足了所有三個要求:
- 全球可近:全球任何有網路連線的人都可以全天候使用以太坊。
- 對機構安全:
- 安全性-在所有可程式區塊鏈中,最具經濟安全性和去中心化程度。最成熟的安全基礎設施-擁有最多的開源開發人員、經過驗證的合約、安全稽核員和工具。
- 可靠-無論市場崩盤或地緣政治事件,都能維持 10 年 100% 正常運作時間。
- 符合監管規定-美國監管機構將以太幣歸類為商品,從而提供了清晰的製度框架。
- 可自訂性-以太坊的 L1+L2 框架實現了可自訂性,允許機構針對特定用例進行最佳化並滿足監管要求(例如,Coinbase 和 Robinhood 都在以太坊上建立了 L2 鏈)。
- 卓越的業績記錄-擁有全球最大的數位金融經濟體:市值超過 1,400 億美元的穩定幣,去中心化金融(DeFi)協議投資超過 600 億美元以及價值 70 億美元以上的現實世界資產代幣化。
- 抵抗政府乾預:政府無法佔領單一控制點來控製或限制網路。
以太坊憑藉其強大的去中心化特性獨特地滿足了這些要求——其起源故事在今天幾乎無法複製。
- 強大的去中心化使得以太坊在全球範圍內可訪問、安全、可靠,並且能夠抵禦政府乾預。
- 這種程度的去中心化根植於以太坊的起源和文化。
- 以太坊最初是一條由社群資助、採用工作量證明機制的區塊鏈,這使得其資產所有權非常廣泛。但如今的環境使其不再適合以這種方式啟動。
- 它的文化始終優先考慮權力下放——維持昂貴的客戶多樣性並抵制集中式捷徑——這種文化幾乎不可能改造。
- 結果是,以太坊擁有了其他鏈無法輕易複製的去中心化優勢,也為以太坊提供了持久的護城河。
- 100 多萬驗證者遍佈 100 多個國家
- 多個獨立開發團隊確保彈性和最大的開源開發者生態系統
- 由於社區資助的啟動和工作量證明的起源,資產所有權廣泛
沒有其他替代方案能夠同時滿足所有三個要求:
隨著以太幣成為新數位美元經濟的儲備資產,其需求可能會增加
什麼是儲備資產?
在任何金融體系中,儲備資產都是支撐一切的可信賴基礎層。它是機構、協議和用戶持有的抵押品、儲蓄或流動性資產,用於價值儲存、貸款擔保和交易結算。
在傳統體系中,美元、美國國債和黃金是儲備資產的例子,因為它們值得信賴、流動性強且被廣泛接受。
為什麼以太幣自然而然地扮演了這個角色
隨著數十億美元資金透過以太坊上的穩定幣流動,參與者需要一種安全、無需許可且高效的資產來支持借貸、質押和收益生成。以太幣在這方面擁有得天獨厚的優勢,因為:
- 稀缺且值得信賴:以太幣的供應量可預測,通膨率低且不受中央控制。
- 生產性:與黃金或靜態美元不同,以太幣透過質押產生收益——類似於持有房地產或國債時產生收入的方式。
- 抵押品效用:以太幣已經是以太坊生態系統中最大的鏈上抵押資產,支持價值 190 億美元的借貸協議。機構持有它是因為他們需要它來進入 DeFi 市場。
- 抗扣押和抗審查:以太幣不會被政府凍結或扣押,這使得它比集中發行的資產更具彈性。
- 可程式化且流動性強:以太幣深度融入整個鏈上金融體系,對於大額交易具有無與倫比的流動性。
為什麼這會讓以太幣變得有價值
隨著越來越多的用戶持有穩定幣並需要金融服務,他們需要一種儲備資產來支持這些活動。以太幣可以賺取收益,保障網路安全,並支持 DeFi 借貸——因此,隨著系統的發展,對以太幣的需求自然會增長。
簡單來說:更多穩定幣的採用→更多的鏈上活動→更多對以太幣作為抵押品的需求→機構和用戶持有更多的 ETH 。
L2s 擴大了對以太幣的需求
以太坊 Layer-2 的成長進一步刺激了對以太幣的需求。透過降低交易成本、加快交易速度,並賦能新的用例,Layer-2 開闢了更多以太幣可用作抵押品的領域。這擴大了以太幣的覆蓋範圍,並強化了其作為數位美元經濟儲備資產的地位。
隨著對以太幣的需求增加,它也有望成為全球價值儲存手段
對以太幣不斷增長的需求也使其佔據了傳統價值儲存市場的很大份額。
- 與比特幣一樣,以太坊具有比黃金等傳統資產更優越的價值儲存(SoV)特性。
- 以太幣和 BTC 不會相互競爭,而是可能在未來幾年內從價值 500 兆美元的傳統 SoV 資產(黃金、國債、股票、房地產)中分一杯羹。
- 以太幣除了具有比特幣的 SoV 屬性之外,還為持有者提供收益。
- 收益創造是一大利好,因為投資人普遍青睞收益型資產。美國家庭持有約 32 兆美元的股利股票。 (十三),而他們持有的黃金價值不到 1 兆美元。
以太幣具有優於傳統 SoV 資產的特性,並且能夠提供收益:
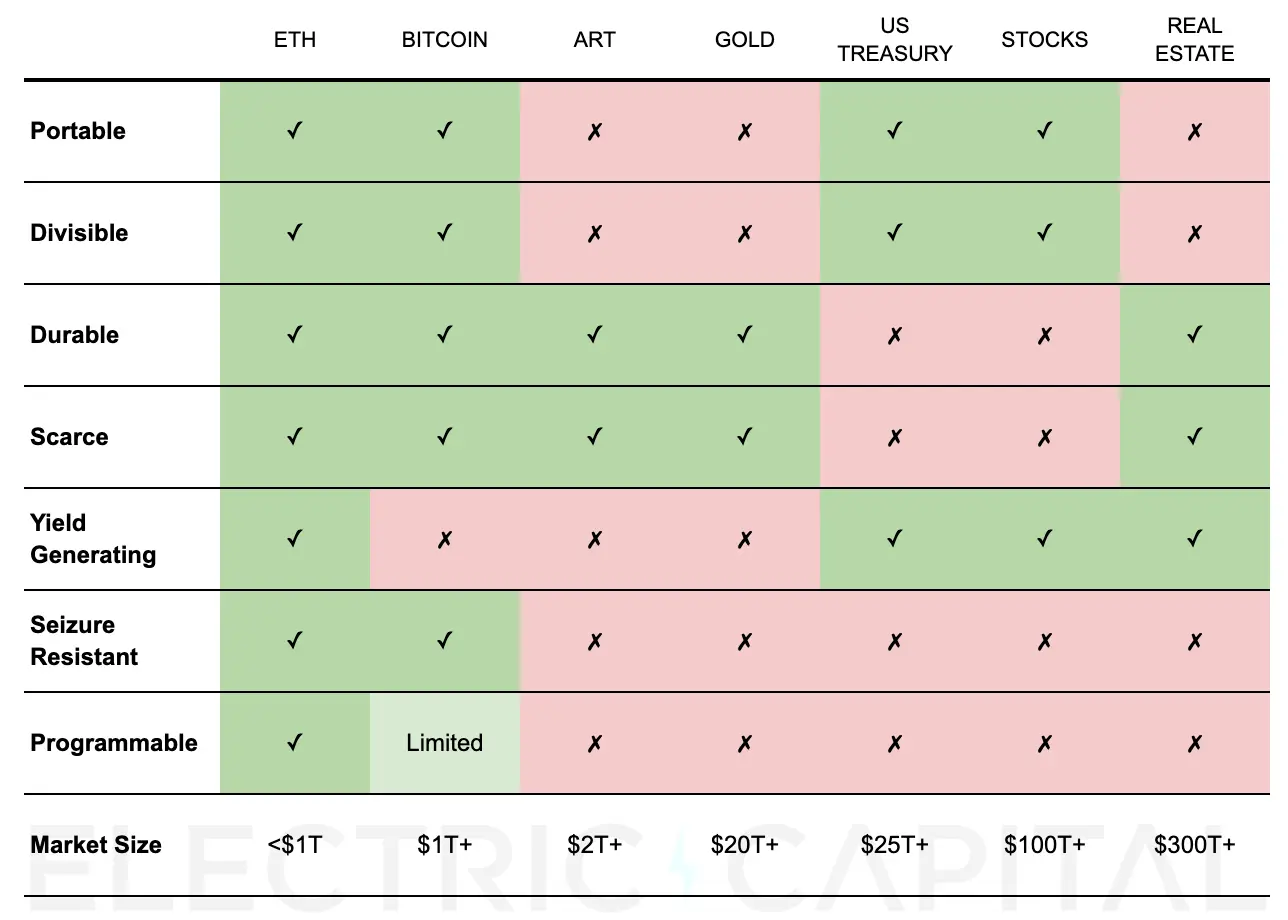
結論:持有以太幣可能是參與日益增長的穩定幣經濟的最佳途徑
穩定幣經濟的成長為以太坊和 ETH 建立了強大的飛輪。
隨著越來越多的穩定幣在以太坊上投入使用,對以太幣的需求也隨之增強。更高的以太幣價值和更安全的網路吸引了更多機構和服務,進一步推動了穩定幣的普及。
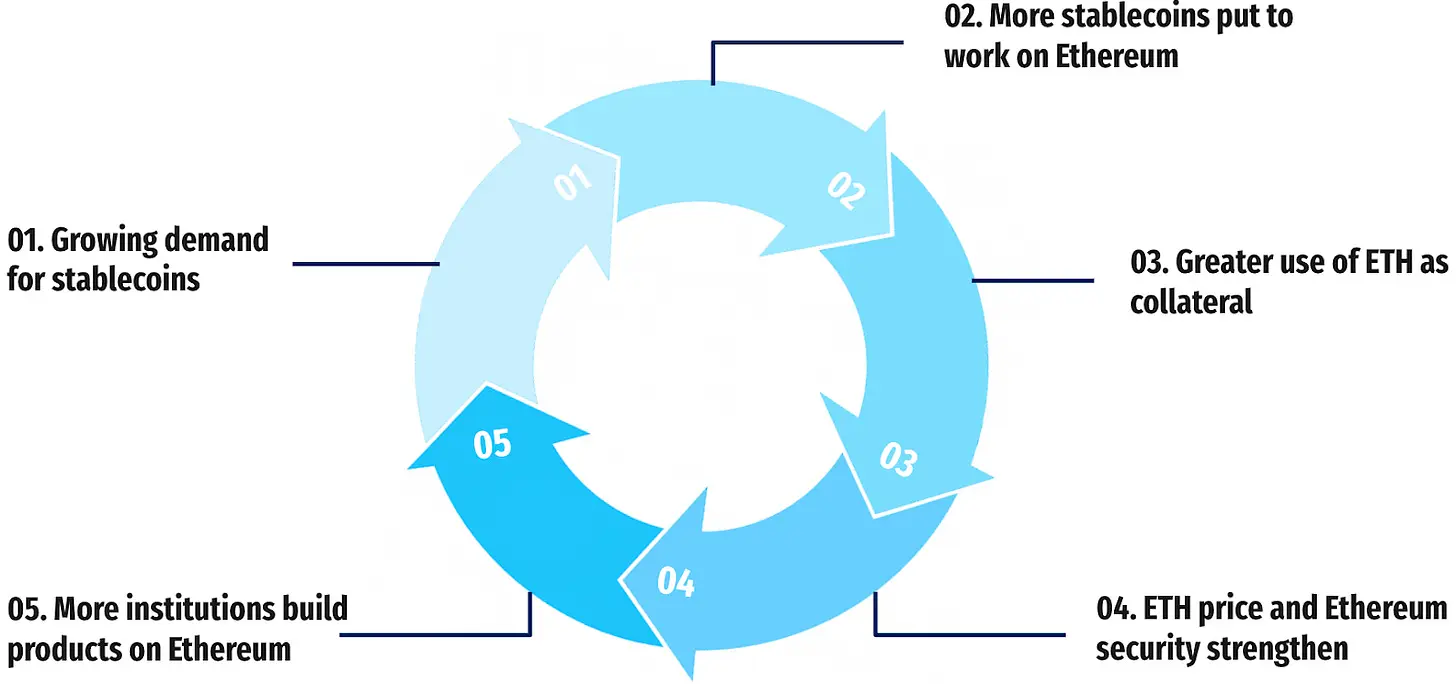
替代方案在複製這個飛輪時面臨重大挑戰:
- 傳統金融無法服務因地理和監管障礙而被排除在外的數十億人。
- 政府控制的系統仍然受到政治影響和管轄限制。
- 比特幣缺乏複雜金融服務的可程式性。
- 其他區塊鏈缺乏機構所需的安全性、可靠性和可自訂性,也缺乏抵抗政府乾預的去中心化。
結果是:持有以太幣可能是接觸不斷增長的穩定幣經濟的最簡單、最有效的方式。
- 你也可以選擇投資受益於穩定幣擴張的特定 DeFi 協議。但這風險較高,需要專業知識。
- 對於大多數零售和機構參與者來說,以太幣提供了最簡單的整個數位美元生態系統的接觸機會。
附錄
值得關注的風險
與任何新興的全球體系一樣,以太坊也面臨重大風險。儘管存在諸多風險,但其中三大風險最能威脅「以太坊將以以太幣作為儲備資產,建構一個無需許可、基於美元的金融體系」這一論點。
- 美元成為儲備資產,而非 ETH
如果像 USDC 或 USDT 這樣的穩定幣佔據主導地位,被用於借貸、抵押和結算,美元可能會取代以太幣成為該系統的儲備資產。在這種情況下,以太幣可能會被視為主要作為「gas money」(燃料費),而非核心價值儲存手段。然而,鑑於以太幣在以太坊主網和 Layer2 上佔據 44% 的鏈上借貸抵押品,並產生 3-5% 的質押收益率,取代以太幣似乎頗具挑戰性。更重要的是,以太幣是以太坊上唯一真正去中心化的資產——像 USDC 和 USDT 這樣的穩定幣是中心化的,可以被凍結或扣押,這使得它們從根本上無法履行以太幣作為抗審查抵押品的職責。更有可能的是,以太幣和美元將扮演互補的角色——美元致力於穩定性和交易優化,而以太幣則提供去中心化、抗扣押的價值存儲和網絡所有權。
- CBDC 競爭取代美元穩定幣的採用
央行數位貨幣 (CBDC) 可以提供類似的全天候數位美元訪問,並擁有完全主權支持,這可能會擠佔私人穩定幣,並限制以太坊目前所支持的無需許可的美元體系。 CBDC 本質上是國家性的,通常缺乏真正的跨境互通性,並且可能會由於合規性和身分要求而限制開放開發者的存取。相比之下,穩定幣每年已完成數萬億美元的結算,默認在全球範圍內運作,並且在創新方面保持更高的靈活性,這使得 CBDC 難以取代它們。
- 競爭鏈超越以太坊
一個速度更快、成本更低、初始去中心化程度更低的區塊鏈,或許能夠吸引那些注重低費用和簡潔用戶體驗的用戶和開發者,並在早期創造強大的流動性和網路效應。隨著時間的推移,這條鏈或許能夠使其驗證者集合足夠成熟,達到「足夠去中心化」的程度,從而瓦解以太坊的主導地位。然而,鑑於以太坊的去中心化程度以及十餘年久經考驗的安全性,想要取代它並非易事。
附加數據
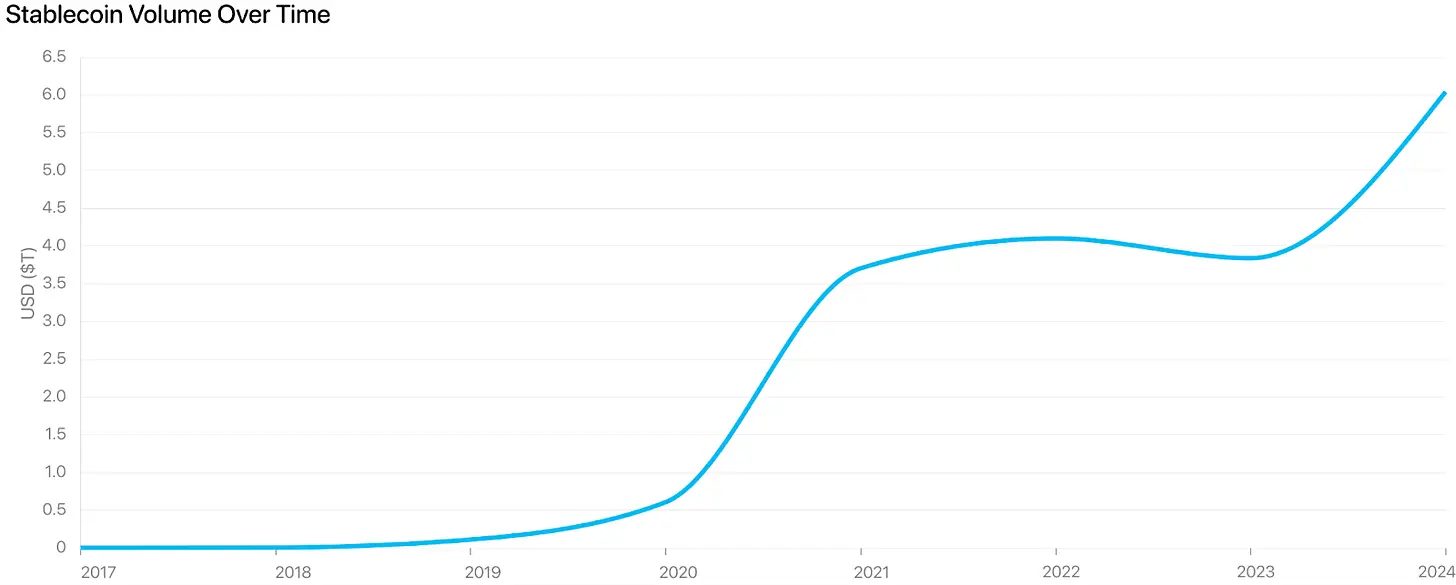

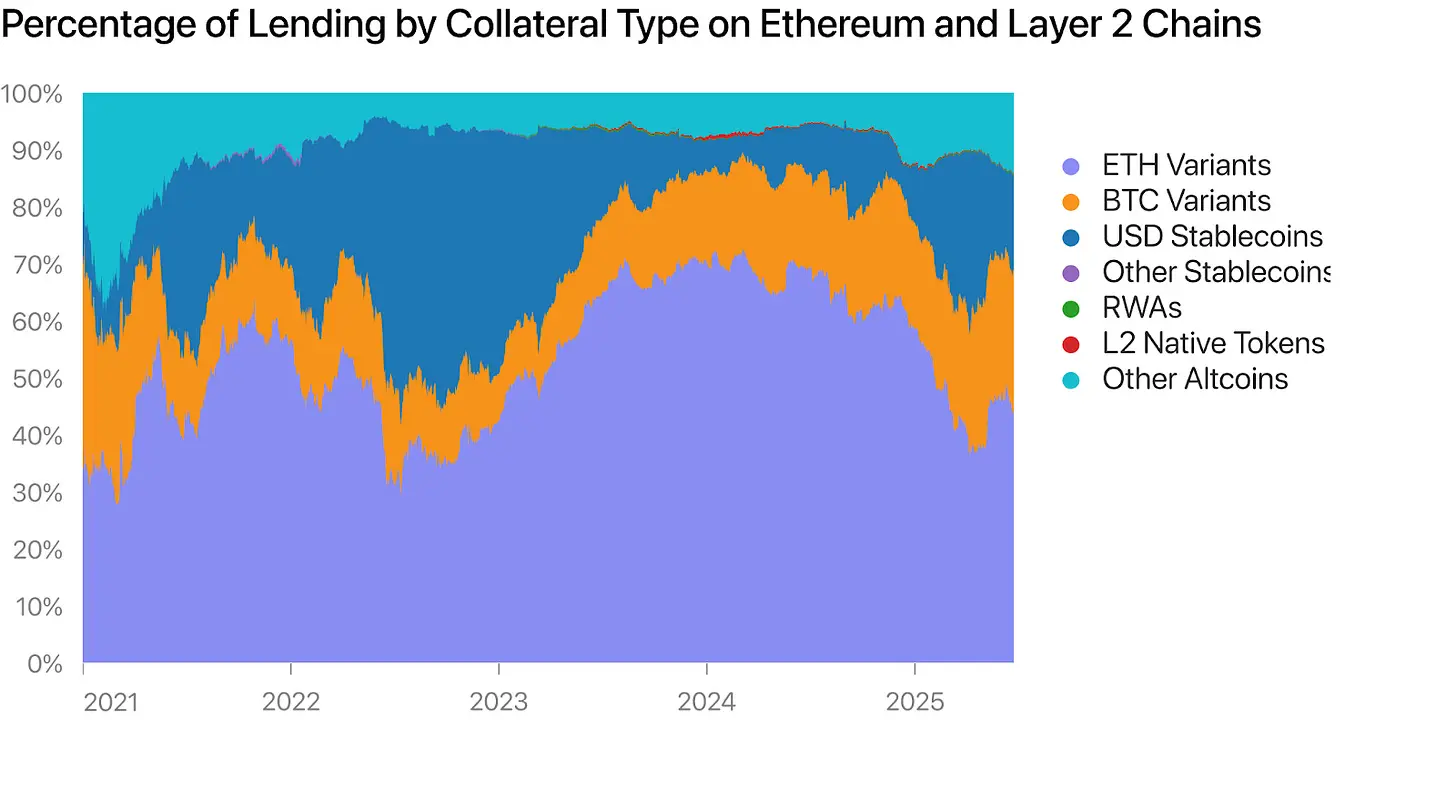
(以上內容獲合作夥伴 PANews 授權節錄及轉載,原文連結 | 出處:深潮 TechFlow )
〈穩定幣熱潮來襲!為何「押注以太幣」才是正解?〉這篇文章最早發佈於《區塊客》。
