

▲圖片來源:shutterstock
作者:FXTM富拓特約分析師 陳文操
美國最高法院已明確表示,總統不能立即將美聯儲主席免職。然而,白宮近期針對美聯儲財務狀況展開調查,令鮑爾可能遭遇前所未有的法律挑戰。
遭控濫用預算?美聯儲嚴正否認
白宮管理及預算辦公室主任沃特( Russell Vought )近日對美聯儲斥資25億美元的總部翻修計劃展開徹查。其中包括鮑爾在國會作證時,是否「誤導國會」的爭議,被市場普遍解讀為川普政府可能為罷免美聯儲主席所做的鋪展。
白宮經濟顧問哈塞特( Kevin Hassett )週日( 13日)表示,總統可能會以翻修預算超支為由,考慮解除鮑爾的職務。川普隨後更進一步批評鮑爾「非常糟糕」,強調其早該調降基準利率。他指出,美國本應擁有全球最低、低於1%的利率,但現狀卻不如預期。
而美聯儲上週五( 11日)於官網更新Q&A頁面,對翻修成本上升做出說明,顯然意圖駁斥白宮的質疑。美聯儲指出,預算增加主要來自以下三項原因:一是與監管機構協商後,對原始設計進行必要修改;二是材料、設備與人工成本高於初估;三則是「不可預期的情況」,例如現場發現的石棉超出原預算等。
美聯儲聲譽面臨前所未有挑戰
裝修預算超支在一般家庭整修中並不罕見,更何況美聯會總部所在建築本身位於歷史街區,施工條件更為複雜。隨著事件進展,反倒可能證明川普想找「正當理由」解僱鮑爾,這並不容易。
然而,若川普最終以「裝修成本」為由,不斷累積對鮑爾的批評和壓力,藉此逼迫其主動請辭,這將對市場與美聯儲本身帶來難以平穩過渡的衝擊。
美國外交關係協會( CFR )資深研究員Rebecca Patterson指出:「美聯儲主席因外部壓力被迫下台,將是前所未有的情況。這將進一步削弱全球對這個世界最具影響力機構之一的獨立性信心。」
她也警告,目前美國對外部融資的依賴程度高且結構脆弱,若美聯儲獨立性受損,將大幅提高市場出現超出預期、劇烈波動的風險。
川普能否如願?
儘管川普聲稱不會主動解僱鮑爾,但他也放話,若「向國會議員撒謊」的指控屬實,鮑爾應自行請辭。然而,即使川普得以任命一位政策立場更為一致的新任美聯儲主席,也無法保證利率會如其所願一路下調。
鮑爾的美聯儲主席任期將於2026年5月屆滿,但其美聯儲理事職位任期直到2028年1月才結束。換言之,即便卸任主席一職,鮑爾仍可留任理事會,甚至有機會繼續出任聯邦公開市場委員會( FOMC )主席。 FOMC擁有設定基準利率的實權,並由委員會自行決定主席人選。
若鮑爾選擇留任,勢必牽制川普對貨幣政策施壓的空間。由於FOMC的利率決策需經12位委員表決通過,鮑爾的存在不僅將影響決策走向,也可能阻斷特朗普通過補實地區美聯準銀行總裁空缺、重塑委員結構的計劃。
不過,從歷任主席的慣例來看,絕大多數人卸任後都選擇一併辭去理事職務。鮑爾是否打破慣例續留,也將成為未來貨幣政策走向的重要觀察點。
CPI將驗證市場擔憂?
在月底FOMC會議召開前,美聯儲上週發布6月會議紀要。面對關稅政策反復及川普提出「一次降息3個百分點」的激進主張,紀要中「不確定性」或類似表述共出現28次,光是鮑爾個人就提及了19次。整體上,顯示政策制定者對經濟前景仍抱持謹慎態度。整體而言,美聯儲官員確實傾向於調降基準利率,但目前並不急於採取行動。
市場焦點現轉向美國即將公佈的消費者物價指數( CPI )數據。預計在台北時間今晚20:30公佈的數據中, CPI年增率可能從2.4%升至2.7% ,核心CPI年增率則預估自2.8%升至3.0% 。
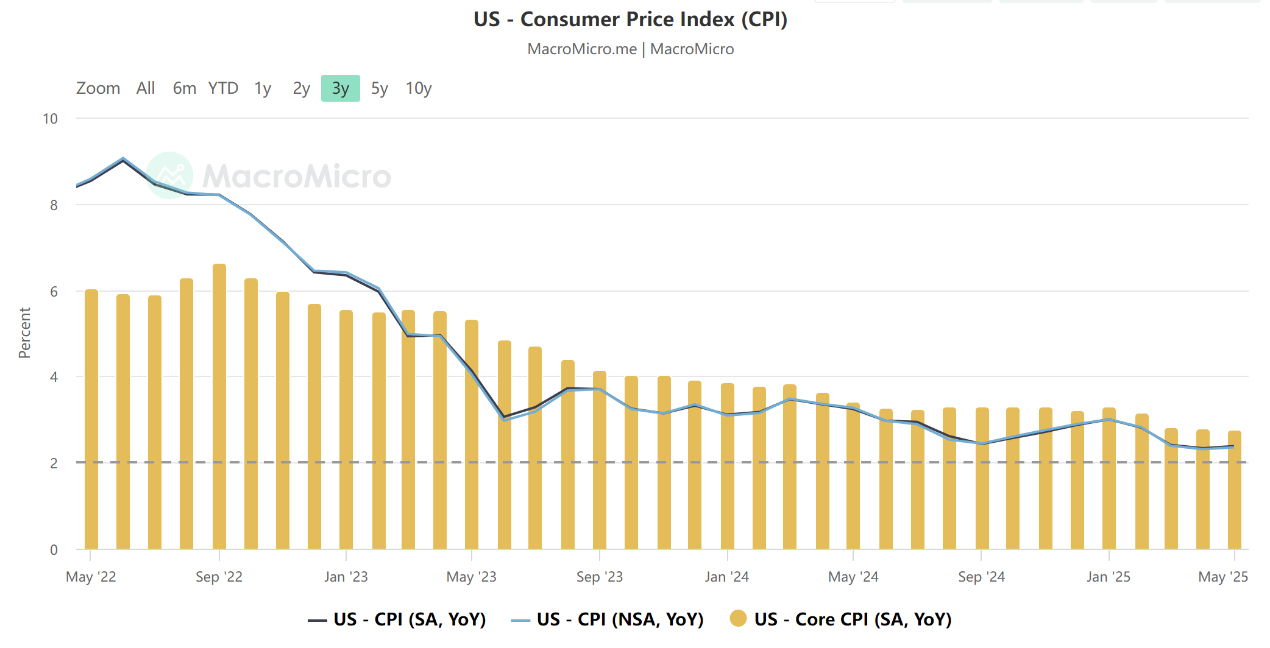
即便某些對關稅敏感的成分可能在6月上漲,但由於美國和多個國家的談判尚未明朗,在現有關稅格局下,整體價格影響仍未完全顯現。
通膨如預期回升,將進一步強化美聯儲維持理由維持高利率,尤其關稅壓力可能在今年稍晚進一步推高物價。
此外, FOMC委員也特別指出,關稅影響可能集中在中低收入家庭所仰賴的低價商品上,導致這些族群首當其衝、面臨失衡性的價格衝擊。
相關品種分析:美元指數( USDInd )
美元指數自7月初起連續兩週反彈,然而年內整體下行趨勢尚未被有效扭轉。
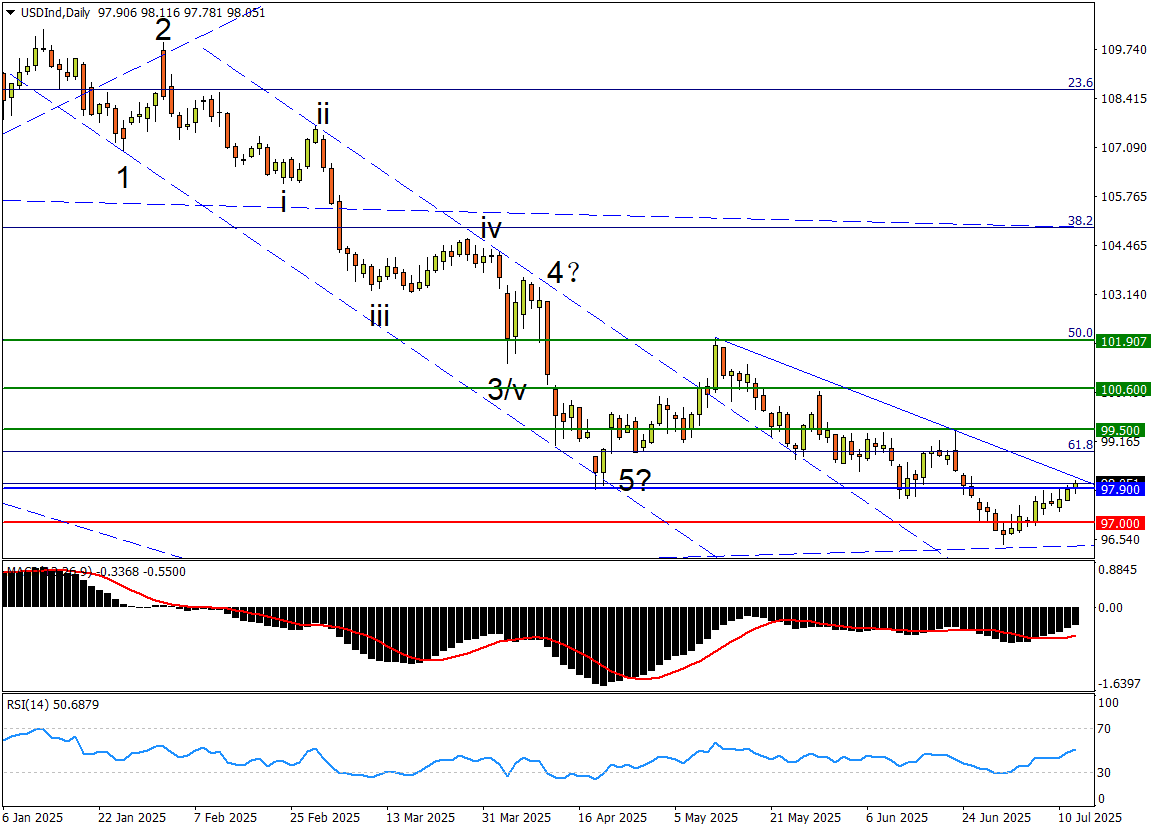
目前匯價正挑戰自5月中旬以來跌勢上軌,同時逼近97.90一線強阻力區(該區亦為4月年內五浪跌勢終點,並接近2018年高點97.70 )。若成功突破,可望開啟更大反彈空間。
從技術面來看, MACD金叉位置遠高於5月低點,出現明顯背離,為多頭進一步上攻提供支撐。 RSI則站在弱轉強的關鍵門檻,顯示上行動能正在累積,上軌附近爭奪成為關鍵觀察點。
後續向上潛力來看,若反彈延續至6月高位上方,將打破短線下跌格局,翻轉波段結構。
從基本面來看,若美國關稅爭議持續升溫,將有利美元延續反彈趨勢;但若出現任何可能削弱美聯儲獨立性與公信力的消息,美元仍可能重回中期壓力格局。
