

波新聞-戴貴立/屏東
早在二三千年前,典當就已經存在。 典當最早叫做「質」,《說文解字》, 對「質」的解釋是「以物相贅」,對「贅」的解釋是「以物質錢」。 秦漢之前,中國以貝為貨幣,僅從字形上,就可見「質」和「贅」都與貨幣相關,質押就是當鋪所做的事,正如今日房貸,房子抵押,可以借錢。
當舖的由來,有人說是一個囚犯發明的,雖然為了安全,當舖的欄杆和門柵,就像監獄一樣。 說是某個朝代有個姓王的罪犯,被刑部科判為終身監禁, 由於坐牢的時間長,熬成了個小牢頭,可以管轄很多犯人, 王就在監獄中勒索銀錢,買賣食品百貨,又讓坐牢的囚犯賭博,輸錢的就買他的物資抵欠, 時間一長,這個姓王的就積蓄下一筆不小的錢,遇到赦免出獄後,就開了個「小押當」,這個故事可靠性如何?讀者自己判斷。
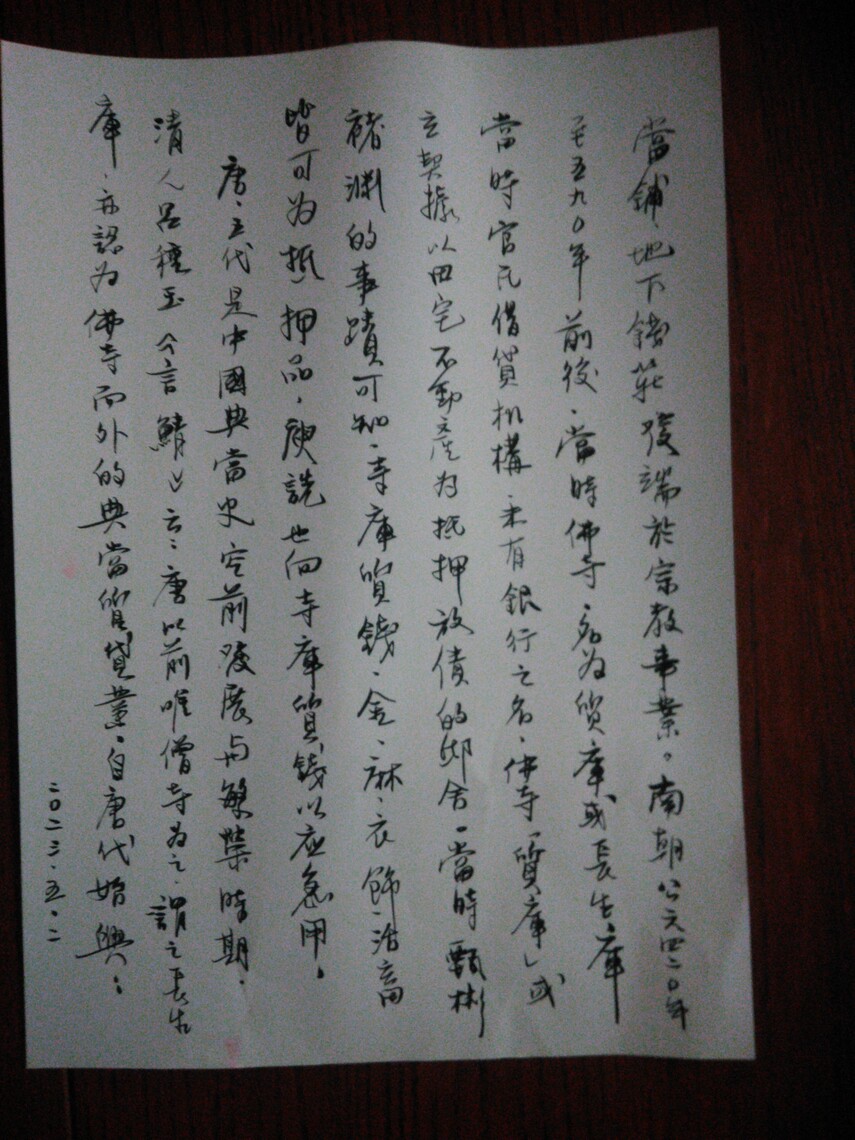
古代中國的典當業歷史,一般認為不遲於南北朝開始,當時的當鋪源於佛教寺庫質貸,當鋪在歷史上還有典鋪、解鋪、解庫、質庫、長生庫、抵當所等不同的稱呼,但典當活動卻早已盛行。
中國雖然有著豐富的歷史傳統,但關於古代平民的生活,特別是日常經濟的記錄卻非常少。但可以確定,即使中國很早就已經有了典當業, 但到了南北朝時期,這一行業才更加發達和繁榮,成為社會經濟的一種主流產業。銀行、票號、當鋪,一直屬於金融行業,有些官方認可,有些錢莊黑道把持,默許存在。更巧妙的是地下錢莊改頭換面,改稱「融資公司」。
典當是人類社會古老的行業,只要發明及使用金錢之後,典當就出現了。特別是在中國,早在二三千年前,典當就已經存在。
西漢劉歆的《西京雜記》中記載:「司馬相如初與卓文君還成都,居貧愁懣,以所著鷫裘就市人陽昌貰酒,與文君為飲。」《說文》中解釋,「貰,貸也。」這段「典鷫之裘」的故事已經成為千古佳話,陽昌可以算是最早的當鋪界名人。
《後漢書‧劉虞傳》記載:「虞所賁賞典當胡夷。」這是「典當」二字最早見於史冊。《南史‧甄法崇傳》中記載,甄法崇的孫子甄彬,「嚐以一束苧就州長沙寺質錢,後贖苧還,於苧中得五兩金,以手巾裹之。彬得,送還寺庫」。這種光明磊落的人格,傳遍當時,蕭衍即位當皇帝,馬上請品性高潔的人出來當官。
《梁書‧庾詵傳》中記載:「鄰人有被誣為盜者,被治劾,妄款,詵矜之,乃以書質錢二萬,令門生詐為其親,代之酬備。」所謂「寺庫」,就是寺院經營的典當行。在中國歷史上,南北朝是一個罕見的宗教時代,「南朝四百八十寺,多少樓台煙雨中。」僅建康(今南京)一地,就有佛教寺院500餘所。無論從社會地位還是經濟地位,佛教寺院都達到空前絕後的程度。
這些寺院比今天慈濟或是佛光山更能「理財」,除擁有無數田產和大量農奴,信徒是皇帝,皇帝自己質押在佛寺,要大臣集資贖人,事後還有皇家的賞賜和社會各界的捐贈,佛寺成為財富最為聚集的地方。由於古代佛寺兼營當鋪,又是慈善機構,平日經營發財生意,饑荒開倉出錢救濟窮人,所以「天下之財十分,而佛有七八」。因為信徒樂意捐輸給佛寺,信賴他們的慈悲。
寺院本身作為宗教機構,慈善為本,這些財富之所以能聚集,從很大程度上確實是因為寺院有扶危救困的形象與使命感。寺院設立「質庫」,就是發放貸款,以救濟民眾。
歐洲的典當業也是從教會起源,再往前追溯,公元前2000年的巴比倫寺廟、公元前675年的羅馬埃西利亞寺院、公元前500年的希臘寺廟,也都有經營保管金銀、收付利息、發放貸款的行為,屬於早期的金融機構。
盛唐工商業得到長足發展,寺院經營的典當業更加繁榮。《兩唐新紀》記載:「貞觀之後,錢帛金繡,積聚不可勝計。常使各僧監藏,供天下伽藍修理。燕、涼、蜀、趙,鹹來取給。每日所出,亦不勝數。或有舉便,亦不作文約,但往至期還送而已。」唐中後期的滅佛運動嚴重打擊了寺院經濟,典當行擺脫了寺院的壟斷,逐漸社會化,由此成為中國古代社會最為核心的金融行業。
唐代200多個商業行業中,最大的行業就是典當業,甚至連政府也涉足其中,以公款(「官本」)開辦典當行。 唐代的典當也也稱「僦櫃」,司馬光《資治通鑒》的解釋是,「民間以物質錢,異時贖出,於母錢外復還子錢。」
由於經營典當行的富商資金雄厚,信用良好,因此除典當業務外,一般還接受存款,貸款,以及儲存骨董金銀之保管業務。從服務功能來說,基本與現代銀行類似。現代銀行一般以存貸款為主,而古代典當行則以抵押貸款為主。
典當行的主營業務就是小額抵押貸款。一般農民的抵押物以農產品為主,家畜也有抵押借錢的例子,城市居民的抵押物以金銀飾物和衣服等家用品為主。 典當行與銀行的共同之處是都以存貸款利息差來營利。貞觀年間,時任宰相的房玄齡奉命撰寫的《唐律疏義》規定,「凡質舉之例,收予不得逾五分,出息過其倍;若回利充本(復利),官不理。」當時法律規定存款利息為5%,貸款利息為10%,不許利上滾利。
開元二十年,唐玄宗下詔:「今後天下放債收息,私人只許四分,官本五分。」 杜甫寫詩「朝回日日典春衣,每日江頭盡醉歸」;白居易寫詩「典桑賣地納官租,明年衣食將何如」。典當行詮釋社會金融實況,戲曲故事也傳達人間悲喜劇。
宋朝鼎盛的經濟活動,達到世界商業社會的巔峰狀態,無論是政治、科技還是經濟、文化,都是空前絕後的。作為金融業的最大創新,這一時期出現了世界上最早的紙幣「交子」。時間是宋仁宗天聖元年(1023年)。
宋代的城市化水平已經達到相當高的程度,因此典當行業也比唐代更加興盛,《清明上河圖》中,有掛著當鋪招牌的典當行。南宋政府進一步加大對經濟的促進力度,高宗還下詔:「凡開設典當者得授以朝奉郎官銜,躋身仕版,並免除捐稅徭役。」
典當業的地位是如此重要,以至於連衣服也不同於普通商人。《東京夢華錄》記載:「其士農工商諸行百戶,衣裝各有本色……質庫掌事即著皂衫角帶、不頂帽之類。」
明清時代,典當業成為最熱門的行業,徽商和晉商,有「無當不徽」和「無西不成當」之說。《明實錄》記載:「今徽商開當,遍於江北,貲數千金,課無十兩,見在河南省計汪克等二百十三家。」
清朝光緒年間,舊北京的當舖不過二十家左右, 還必須要有官發的「當帖」,每年按期納稅,才能正常開張營業。清代,無論是大小城市,還是邊遠鄉鎮,到處都設有當鋪。鹽業和典當業是公認的暴利行業,典當業也成為國家利稅的主要來源之一。
清順治九年(1652年),規定典當每戶納稅銀5兩;康熙三年(1664年),典當業全行業年入稅銀達11萬餘兩;以此推算,全國典當鋪多達2萬餘戶。乾隆年間,典當業發展更加迅猛,北京城內外的大小典當行已經發展到300餘戶。今日台灣當鋪多少家,資料查不到,各縣市當鋪公會也沒有公布當鋪數量,或許透過稅捐處可以查到登記有案的合法當鋪業者。皇當、官當、民當三種,彼此間也常常更替或是改變老闆。
維基百科介紹香港當鋪業運作情形如下。當押流程:
1.客戶進入當舖內,出示押物及示意所需抵押金額後,當押業者會先監別貨物真偽,再按照二手市場價格比例作出估價,客戶選擇所需估價內金額抵押。按照法律規定,當押者必需出示身份證及報住宅地址作登記。
2.完成開票後,當舖會開出當票及押本給客戶,客戶抵押之物品會存入保險庫中存放。而客戶需取回貨物,必需帶同當票支付客戶已使用多少月份利息及押本,方可取回貨物。
3.如抵押客戶於四個月內,支付已使用月份利息。客戶可於付清已過月份的月息後,由即日計算起,重新開出新四個月當票。(又簡稱為續期)
4.而當押物超出第四個月期限後,當舖會把貨物即作出售賣(貨物到達限期:斷當)。
故抵押者必需留意到期期限日子。 為免接收賊贓,典當商通常應警察要求把貨品保留一段時間,一般一年不等。
業者指有一些地區規定借貸者須出示身份證明文件,香港需要出示居民身份證或護照,反而在eBay和跳蚤市場,由於貨物往來不受監管,買到賊贓的機會更高。
台灣現代化的典當業可追溯至日據時期,至1949年中華民國政府遷台,除了軍公教外,許多外省軍公教跟著政府遷居來台時,一時沒有工作難以維生,多以隨身攜帶的黃金、白銀、寶石、首飾等,向當舖融資,以維生計。故而典當業鼎盛,月利率通常是20%至23%,甚至30%。
1952年間台灣政府鑑於民營當鋪利息太高,即以公函命令各縣市政府籌設公營當鋪,以扶助平民生活資金的週轉,採取以物品質押方式辦理低率放款。台北市政府因而成立城中(台北市中心)、城西(萬華)、城北(大稻埕)及城南(古亭)等四處公營當鋪,於同年開始對外營業;台北市政府的公營當鋪就是現在的台北市動產質借處。
台灣的當舖為特許行業,非經申請發給營業許可執照者不得營業。當舖業除收取月息(以年利率為準,最高不得超過30%)並得酌收棧租費及保險費外,不得以任何理由收取其他費用。前項棧租費及保險費之最高額,合計不得超過收當月息5%。
目前政府依《當舖業法》管理當舖業者,立法院已於2009年制定《當舖業法》全文三十八條。台灣早期當舖業依內政部、經濟部會銜訂定發布《當舖業管理規則》已廢止,管理方法終於合理而完善。
