

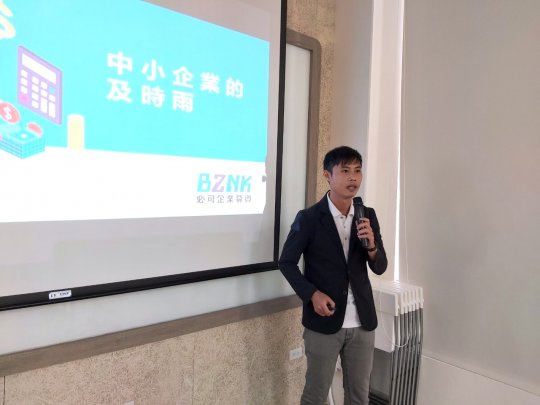
何謂金融科技(FinTech)?「簡單來說,就是運用科技的力量來解決現在傳統金融的問題 !」BZNK 必可企業募資平台共同創辦人暨營運長林彥君表示。
根據 KPMG 在今年 3 月發佈的《金融科技脈動》半年度報告中顯示,2019 年全球對金融科技的投資為 1,357 億美元,交易案共達 2,693 件,全球金融科技投資額自 2014 年 512 億美元規模逐年成長到 2018 年 1,410 億美元史上新高水準,2019 年雖受中美貿易戰影響,投資額稍為下滑至 1,357 億美元,但仍為歷年次高,足見投資者仍對金融科技發展抱有信心。而在 CB Insights 發表的《全球金融科技 2019Q2》報告中指出,目前金融科技發展的十大領域包括:借貸融資、保險、資本市場、財富管理、跨境匯款、抵押融資、支付/帳單、個人金融、監管科技以及區塊鏈/加密貨幣。
時任台灣行政院副院長陳其邁在去年的「FinTech Taipei 2019 台北金融科技展」開幕致詞時表示,政府非常重視金融科技產業,除了成立「金融科技發展基金」,在 2020 年度編列的科技預算更達 1,208 億新台幣,較 2019 年成長 5%,並希望藉由辦理法規調適,協助未來金融科技產業應用、金融服務業整合、智慧應用服務等發展,「政府一定會做最堅強的後盾」。
然面,當中「P2P 借貸平台(個人對個人網路借貸)」一度被媒體形容為「在台發展舉步維艱」。報導中指出「目前台灣 P2P 平台產業,隸屬於經濟部商業司管轄,金管會頻頻表示為了讓金融科技創新能有空間與彈性發展,因此 P2P 產業『不歸管轄範圍』;而這處於灰色地帶的情況,讓台灣多家 P2P 業者相當著急,深怕一鍋好粥還沒開始煮,就全功盡棄。」於是在 2019 年初,台灣資金交易所、鄉民貸、商界町、BZNK 必可與好企貸等五家 P2P 借貸平台業者,主動提出簽署「自律規範」,其中最大的核心,是要求業者要以「資訊中介」為定位,回歸到單純的直接借貸、媒合服務,避免像中國 P2P 借貸市場那樣喊出「零風險、高報酬」的保本保息服務,最終演變成一場「P2P 爆雷大災難」。
BZNK目標:活絡社會資金,協助企業發展及穩定就業
由金融界出身的林滄億和企業界出身的林彥君組團創立「BZNK 必可企業募資平台」,從 2017 年 3 月成立至今會員人數已超過 6000 人。為什麼想到要做借貸融資平台(P2P Lending)?
林彥君表示,BZNK 必可的理念是要做「普惠金融」,「希望普羅大眾都可以去互惠的金融。我們建立了以金融科技為核心的平台,讓企業主的營運資金由廣大的投資大眾來滿足,企業主取得合理資金成本,同時也讓投資大眾獲取相對報酬。」據悉,BZNK 必可截至目前的總媒合金額已達 8 億新台幣,媒合案件約 800 件。他直言:「活絡社會資金的當下,我們也協助企業發展及穩定就業。」
BZNK 必可共同創辦人暨執行長林滄億則透露:「我們在這三年多累積下來,幫投資人(借款人)賺到的報酬大概有 2000 多萬了。」錢是怎樣賺的?「我們會依據專業徵信再加上大數據評分結果,推算案件的合理報酬。單看金額可能只有幾千塊到數萬元,但在我們比照專業投資機構、將時間因素考量進去之後,每一案件年化報酬率平均可以有 5% 到 20%,遠超過現時市面常見的投資理財管道。」
BZNK 必可目前提供三大主要產品:「中小企業應收帳款轉讓」、「新創/加盟募資」,以及「不動產募資」。林彥君坦言:「中小企業找營運資金不容易,應收帳款轉讓是一個短期的做法,在美國,中小企業收到應收帳款時,可以 24 小時內跟 Fintech 業者拿到八成現金。然而,在台灣,銀行應收帳款承購業務需要 30 個工作天。我們平台只需要兩到三天!」這才叫「及時雨」、才算「活水」對吧?
前進 FinTech 3.0,利用區塊鏈革新 P2P 網路借貸行為
林彥君在講座上也特別針對「金融科技」做說明,他提到,金融科技的發展其實可以概分成三個階段:「FinTech 1.0」、「FinTech 2.0」到接下來主流的「FinTech 3.0」。從傳統金融機構主導的 FinTech 1.0 到利用互聯網或者移動終端渠道來匯集海量用戶和信息,做基金銷售、P2P 等的 FinTech 2.0,林彥君指出,「其本質上是對傳統金融渠道的變革,實現信息共享和業務融合。」
「接下來的 FinTech 3.0 將會用到大數據、雲計算、人工智能、區塊鏈等 IT 新技術,改變傳統金融信息採集來源、風險定價模型和信用中介的角色。這樣將會大幅提升傳統金融的效率,解決傳統金融的痛點。」林彥君提到,在 FinTech 3.0 下,代表的應用包括:大數據徵信、智能投顧和供應鏈金融等,這些都必須與新興技術進行結合。
「BZNK 是在金融科技產業裡的 P2P Lending 領域,我們的角色是像銀行又不像銀行,既可以當銀行做融資又不像台灣的傳統銀行那樣運作,我們是希望成為中小企業的及時雨,幫他們取得營業資金的活水。」所以在緊貼「金融」和「科技」兩大領域的發展下,BZNK 也投入區塊鏈的研究,並且擁有在台的專利證書,BZNK 的「利用區塊鏈技術進行交易的網路借貸平台」專利,可望再一次把傳統借貸和融資服務翻轉。
林彥君特別提到,與 BZNK 業務最有關聯的也是他們最看重的是在「供應鏈金融」的發展,「大家可以想像運用智能合約,如果現在政府有一個工程,政府給 A 公司做,跟 A 公司簽了一張智能合約,A 公司發包給 B 公司又簽一張智能合約,B 公司再發包給 C 公司時又簽一次智能合約。當 C 公司有資金需求來找我們時,若我們可以把這些智能合約當作成資產來看的話,那未來當政府在做付款的這個動作的當下,實際上不只 A 公司拿到錢,B 公司跟 C 公司都可以拿到錢。在這裡,作為借貸平台,我們就不是因為 B 公司而借錢給 C 公司,而是因為我們看到資金是由政府來的。」林彥君強調,雖然這是看起來非常順暢的一條供應鏈,然而目前這種應用的使用者幾乎是沒有。區塊鏈應用落地,還是需要點時間。
在前進的道路上多「點」嘗試。除了緊貼技術發展來開發產品外,BZNK 團隊還下了不少功夫來完善目前的產品,成功與遠東銀行達成合作,由銀行方提供資金保管、金流與備償帳戶服務,讓其數位通路客戶能夠在風險受到保護下,參與「票貼(註 1)」、成為放款的金主賺取利潤,並藉此將過去 P2P 平台只能做到無禁止背書轉讓支票融資,擴大至有禁止背轉的票據。林彥君表示:「此次攜手遠銀 Bankee,可為 BZNK 提供一個更完整的債權金流解決方案,可望開拓 P2B 業者新市場,我們預計市場規模至少可成長 5 倍。」
註 1:「票貼」:支票貼現,簡稱為票貼,也稱作墊付國內票款。依照銀行法第 3 條第 1 項第 6 款,銀行有提供票據貼現的服務,提供中小企業一定數量的遠期票據,以預扣利息的方法買入票據,而利息一般會依據發票人、行業別等因素決定。也就是利用交易時的應收票據(幾個月後到期才可拿到款項的支票,又稱遠期票據),有可能在這期間剛好需要資金,形成資金缺口,這時就可以去銀行或融資公司,抵押還未到期的支票,先換成現金來應急。而銀行會收一些手續費和這幾個月的利息,拿到的金額會較票據金額低一點,其中的差額為銀行的利潤,稱為票貼息。簡單來說,票貼就是以利息來換取減少資金缺口的時間,這種借款方式就是俗稱的「票貼」、「調現」。(由 BZNK 必可企業募資提供說明)
這篇文章 【中小企及時雨】在金融保守的台灣想融資不易!新創 BZNK 必可營運長林彥君:好的 P2P Lending 是活水,我們總媒合金額已達 8 億 最早出現於 區塊客。
