

記者季大仁/新竹報導
 土增稅重購退稅要件要注意
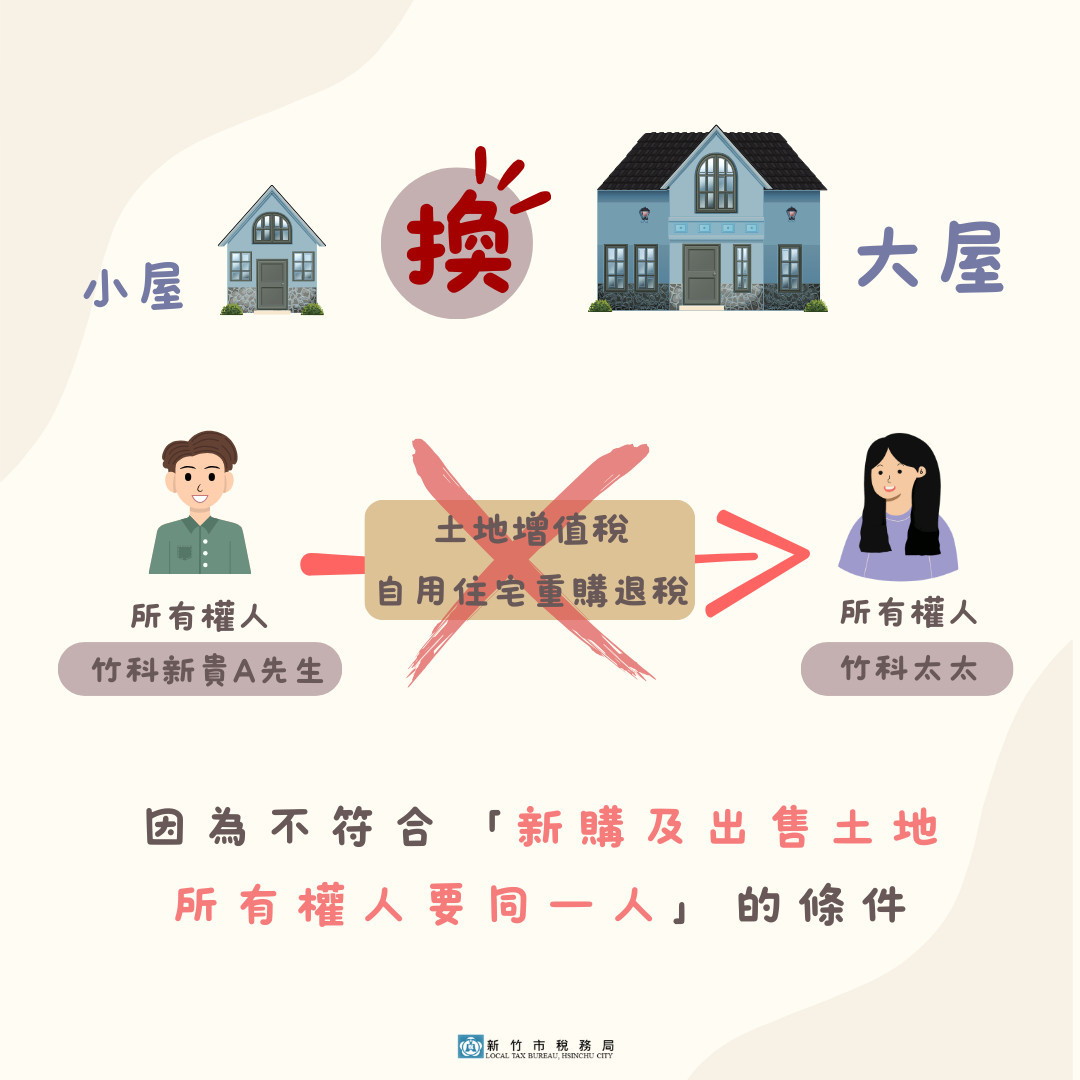
竹科新貴A先生為了給小孩更大的活動空間,將原有的自用房地出售,換了一間更大的房子,並將新買房地登記在老婆名下,原本打算申請土地增值稅重購退稅後,可以補貼一些費用,但卻被否准。新竹市稅務局表示,重購自用住宅除了可以退還土地增值稅外,所得稅也有可扣抵或退還稅款的優惠,其中在新購土地所有權人有不同規定,土地增值稅必須由出售土地所有權人重購新自用住宅用地,才符合退稅條件,而所得稅因配偶合併申報課稅,無論新自用住宅用地是登記在自己或配偶名下,都能申請退稅。
稅務局說明,土地所有權人2年內完成房地買賣,重購土地移轉現值超過出售土地移轉現值,符合1.土地所有權人、配偶或直系親屬設立戶籍。2.出售前1年內無供出租、營業行為。3.重購都市土地面積未超過300平方公尺或非都市土地未超過700平方公尺等自用住宅用地,即可向稅務局申請退還土地增值稅。
竹科新貴A先生出售原有自住房地,隔年購買新房地,並將土地登記於老婆名下,即使重購土地現值超過出售土地現值,並符合自用各項要件,因不符合同一人重購自用住宅用地規定,也無法申請退還土地增值稅。
稅務局提醒,於買賣自住房地時,如要申請退還土地增值稅,出售地及重購地的所有權人必須為同一人,才有退稅的適用。
更多新聞推薦
