

生活中心/綜合報導
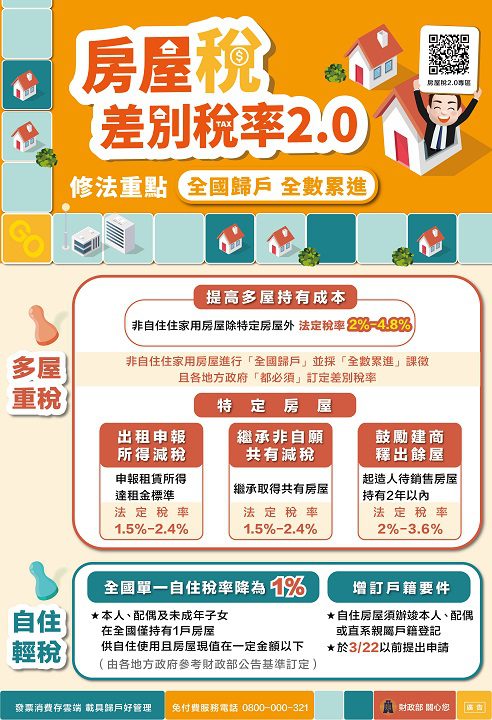
房屋稅差別稅率2.0新制(俗稱囤房稅2.0)於今(113)年7月起施行,自住住家用房屋本人、配偶或直系親屬應辦竣戶籍登記,始可適用自住住家用稅率課徵房屋稅。
財政部說明,房屋稅新制就自住住家用房屋除應符合房屋無出租或供營業情形,及供本人、配偶或直系親屬實際居住使用且本人、配偶及未成年子女以全國3戶為限外,增訂「辦竣戶籍登記」之要件,旨係參據土地稅法第9條「自用住宅用地」應符合本人或其配偶、直系親屬辦竣戶籍登記之規定,俾使同一房地之房屋稅及地價稅自住認定要件趨於一致,簡化稅政。
財政部進一步說明,為減輕購屋純自住者之房屋稅負,房屋稅新制增訂全國單一自住房屋規定,除須符合上述房屋無出租或供營業情形,及供本人、配偶或直系親屬實際居住使用,且應於該屋辦竣戶籍登記要件等外,本人、配偶及未成年子女於全國僅持有1戶房屋且房屋現值在房屋所在地之地方政府所訂一定金額標準以下者,稅率降為1%。
財政部表示,因應房屋稅新制上路,原屬自住住家用房屋,請於明(114)年3月22日(適逢假日,展延至同年月24日)以前辦竣戶籍登記,未辦竣戶籍登記者,將自114年期起改按非自住住家用稅率課徵房屋稅:
一、今年6月30日以前房屋稅籍資料記載為自住住家用房屋,如納稅義務人之本人、配偶或直系親屬已於該屋辦竣戶籍登記,房屋所在地稽徵機關依戶政資料逕行核定續按自住住家用稅率課徵房屋稅。
二、今年6月30日以前房屋稅籍資料記載為自住住家用房屋,惟納稅義務人本人、配偶或直系親屬未於該屋辦竣戶籍登記者,稽徵機關已訂定輔導措施,將分2階段寄發輔導通知書,輔導其於明年3月22日(適逢假日,展延至同年月24日)以前辦竣戶籍登記。經輔導後,倘於明年3月24日以前辦竣戶籍登記者,無須向房屋所在地稽徵機關申報,由稽徵機關依戶政資料逕行核定續按自住住家用稅率課徵房屋稅。
