

作者:FXTM富拓首席中文市場分析師楊傲正
川普交易憧憬持續
即使大選結果已出爐超過一周,市場頭條仍被川普的上任政策前景及政府官員人選所主導。在過去一周,美元表現格外亮眼,美元指數昨日進一步觸及106.50水準,再創2023年11月以來的新高和年度新高。
自川普當選以來,市場普遍期待其減稅政策將利好美國企業並促進經濟成長,此外,預期關稅政策公布也將吸引資金回流美元,進一步推升通膨和物價,令聯準會放緩降息步伐。最新消息指出,共和黨已確定掌控參眾兩院,意味著共和黨將全面執政,川普的施政將得以無阻地推行,相信這一憧憬有望延續至1月20日川普正式就職之前。
短期內,市場對川普交易及美國經濟振興的樂觀預期有望持續,預計美股三大指數和「川普交易」相關產品如特斯拉、美元指數等的漲勢仍有望持續一段時間。
降息步伐放緩,美元將成最大受惠者
另一方面,昨晚公布的美國CPI通膨率顯示,聯準會在控制通膨方面仍面臨壓力。10月核心CPI較去年同期升幅持平前值達3.3%,而整體CPI也自3月以來首次較去年同期增長加快至2.6%。若川普的政策進一步推動通膨,將可能進一步放緩聯準會目前的降息步伐。近期已有多位聯準會官員在降息問題上表達需要保持謹慎的看法。
需要注意的是,儘管川普交易的憧憬可能繼續推動美股上漲,但當市場對聯準會可能放緩降息步伐的消息開始發酵之時,美股可能會因此出現回調。
相比之下,美元指數則有望受益於川普交易和降息步伐放緩的預期,也因此美元指數已連續四個交易日上揚,持續刷新2023年11月以來的新高。在美元一支獨秀下,非美貨幣持續下行。
非美貨幣方面,歐元、英鎊、澳元首當其衝。此外,日圓在周四亞洲盤中進一步跌破156水準,近今年7月的低點160關口,相信走勢有望持續。
歐元可能會跌向1.03至04水準
從日線圖來看,歐元兌美元持續下行,已連跌四個交易日,迅速跌破了1.07和1.06關口,也跌破了6月的低點1.06630水準和4月低點1.06水準,創下年度新低,正在逼近2023年10至11月的支持區。
下方支持在1.0516、1.0493、1.0447、1.0372水準,反彈回檔上方阻力在1.06、1.06630水準。
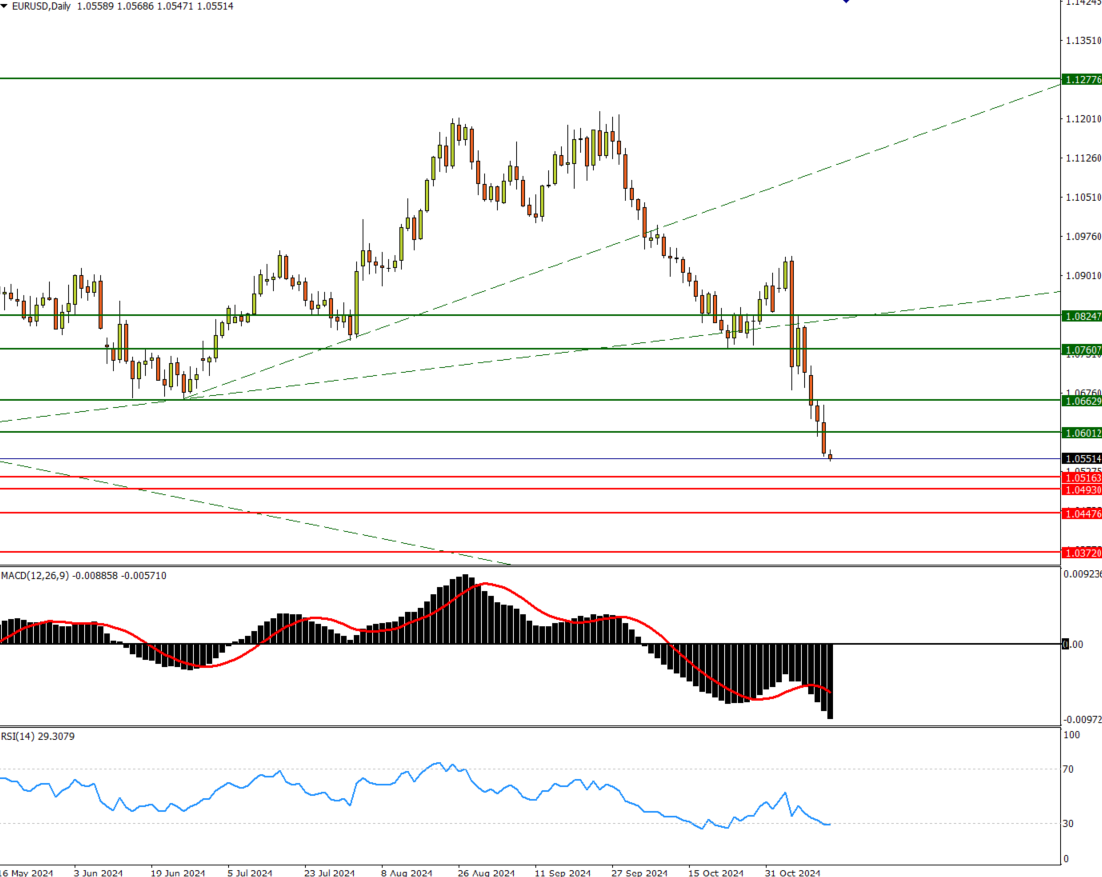
▲圖片來源: 歐元兌美元 日線圖(EUR/USD, D1)
美元指數方面,日線圖看美元指數連漲四個交易日,並也創下年內新高,正在升向106.86、107.17、107.36水準,也是去年10至11月的關鍵阻力區間。下方支持參考106.60、106.18、105.55水準。
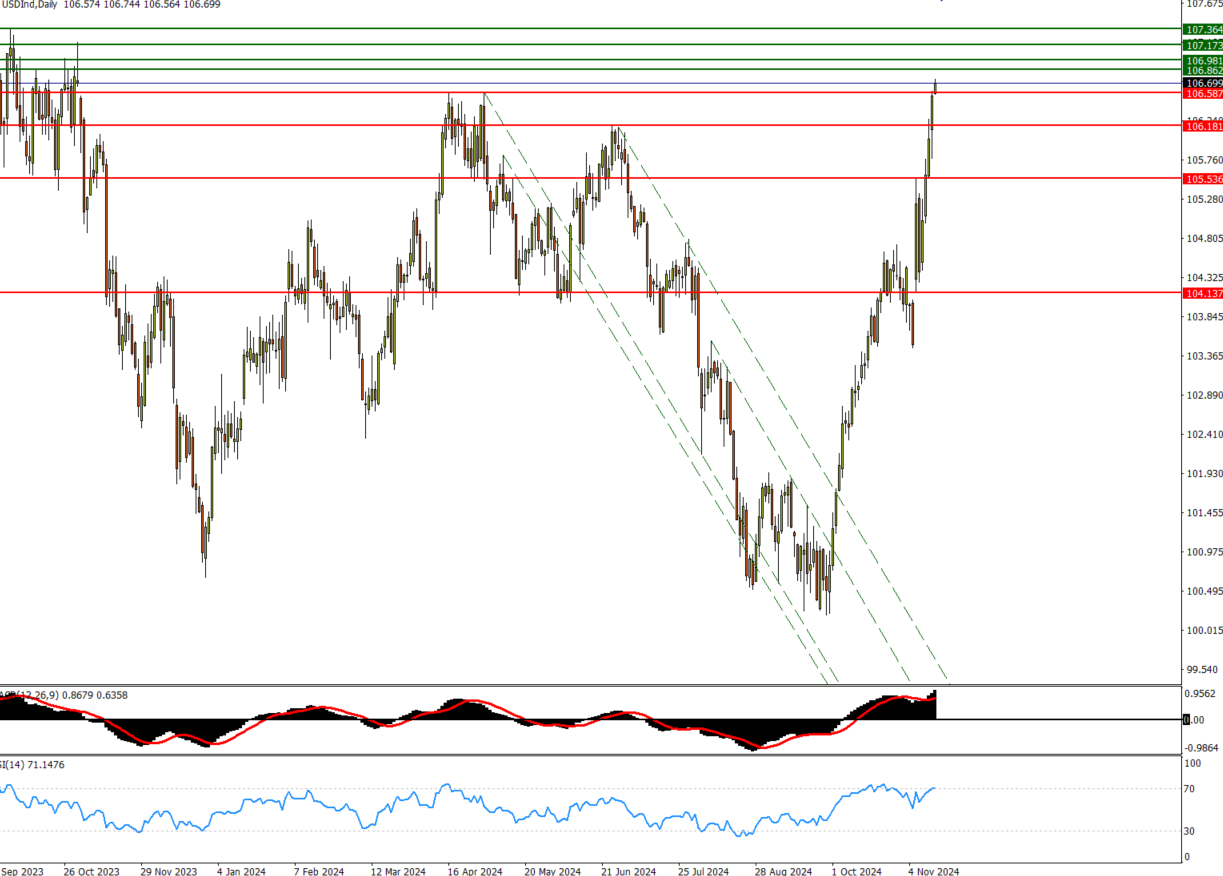
▲圖片來源: 美元指數 日線圖(USD Ind, D1)
