

文/謝曉菁 攝影/黃威彬
不少人在進行理財規劃時,會將房屋信託,但自住房辦理信託後,房屋稅、地價稅優惠不一定會消失!高雄市稅捐稽徵處說明,根據財政部發布令釋,原本適用自住優惠稅率的房地,如果辦理他益信託,只要受益人為委託人的配偶或直系親屬,且信託前後都維持實際居住使用,在符合相關條件下,仍然可以繼續適用地價稅及房屋稅自住優惠稅率。
稅捐處表示,依財政部2026年6月23日發布的令釋,委託人若將原本適用自住用稅率的房地作為信託財產,信託契約須明定由委託人的配偶或直系親屬擔任受益人,並享有全部信託利益,同時委託人不得保留變更受益人的權利。
此外,信託房地仍須供委託人本人、配偶或直系親屬居住使用,且不得處分、出售或移轉給第三人。也就是說,並非只要把房子信託給配偶、子女或父母,就能直接享有自住優惠,信託內容及房屋實際使用情況都必須符合規定。
至於信託期間想繼續適用自住優惠,還得注意4大門檻。首先,房屋必須由委託人本人、配偶或直系親屬實際居住,並完成戶籍登記;第二,房地不得出租,也不能供營業使用。
《房市讀懂了》Ep.20/通勤換房價能省多少錢?全台8大就業區比一比 最大落差打2.3折
第三則是土地面積限制,都市土地面積不得超過3公畝、非都市土地不得超過7公畝;第四,受益人本人、配偶及其未成年受扶養親屬適用自用住宅用地稅率原則上以1處為限,而受益人本人、配偶及未成年子女供自住使用的房屋,全國合計須在3戶以內。
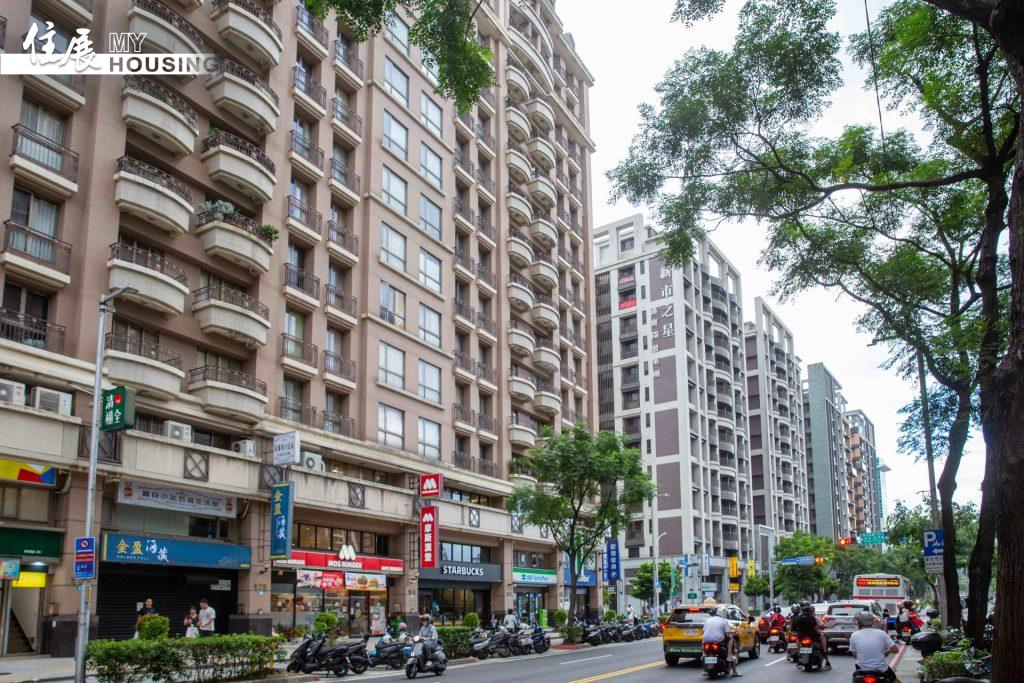
即使房屋所有權安排進入他益信託,只要住宅實際使用狀況沒有改變,且受益人、設籍、戶數、土地面積等條件均符合規定,仍可適用自住優惠稅率;但若將房屋出租、作為營業使用,或不符合相關戶數及面積限制,就無法適用。
最後,稅務局提醒,符合條件的他益信託房地並非自動套用優惠,仍須依《房屋稅條例》第7條第2項及《土地稅法》第41條規定提出申請,屋主辦理信託後應留意相關申請程序,以免符合資格卻錯過自住優惠。
《住展雜誌》創立於1985年,是全台第一家房產媒體
擁有最豐富且即時的預售屋、新成屋資訊
官方網站:www.myhousing.com.tw
FB粉絲團:www.facebook.com/myhousingfan
