
奧丁丁新聞 OwlNews|多元觀點。獨創你的輪廓
熱門新聞
商傳媒
德國與歐洲物流業聚焦冷鏈自動化投資 供應鏈韌性面臨新挑戰
商傳媒|簡明心/綜合外電報導面對不斷增長的生鮮食品、線上零售及醫藥運輸需求,德國與歐洲物流業正投入大量資源,大規模投資冷鏈與自動化技術,以升級物流基礎設施。然而,這波投資熱潮也伴隨著高資本支出、專業人才短缺、能源消耗激增及嚴格法規遵循等多重挑戰,供應鏈的韌性因此成為當前最關鍵的課題。
冷鏈物流因應消費者對新鮮、冷凍食品的需求,以及線上雜貨零售、製藥業對敏感生物製劑與疫苗的運輸要求,已成為資本密集型的成長利基。據《Xpert.digital》報導,冷藏設施技術複雜,需要高性能的製冷系統、應急電源和精確的溫度監控,任何中斷都可能導致貨物價值毀損或產品安全受損,使得備援機制成為其商業模式不可或缺的一部分。此外,能源成本與電網穩定性也成為選址的關鍵因素,儘管現代解決方案如先進製冷劑與熱回收技術能降低成本和排放,但前期仍需額外投資。
自動化技術則顯著減少物流業中重複性的人工任務。不過,這也連帶增加了機電工程師、電工、軟體專家、數據分析師等專業技術人才的需求,將勞動力短缺問題轉移到這些專業職位上。報告指出,高員工流動率、缺勤率和招聘成本,可能抵消自動化帶來的部分效率提升,因此成功的運營商會鼓勵員工早期參與流程變革,並將技術投資與員工培訓結合,例如透過配送中心的認證計畫,為缺乏學術學位的員工開啟職涯發展道路。
此外,歐洲的法規環境也對物流業產生深遠影響。例如,新建建築日益提高的能源效率要求,以及歐盟(EU)實施的「歐盟分類法」(EU taxonomy,一項對企業經濟活動是否符合環境永續標準進行分類的規範),都增加了房地產所有者的壓力,並影響融資決策。大型物流中心不僅需要大量土地,也將增加交通負荷,與農業、自然保育及住宅開發產生土地利用衝突。數位依賴性也日益加劇,一旦中央軟體故障或介面受損,將使實體貨物難以定位和移動,凸顯了備援系統、離線程序和應急演練的重要性。
展望未來,預計到2030年,市場對現代物流空間的需求將持續增長,主要驅動力來自線上零售、新生產基地、溫控貨物及提高交貨可靠性的要求。能源將成為與地點、勞動力並列的第三大主導區位標準,可靠的電網連接容量與可預測的電價至關重要。報告強調,未來的物流網絡將由少數超大型樞紐、區域中心和策略部署的城市據點組成。真正的韌性並非單純增加倉儲容量,而是取決於是否建立了適應性強的供應鏈網絡,能夠區分風險、設計彈性設施,並結合實體與數位的安全措施,而非過度依賴脆弱的單一系統。
19 分鐘前
19 分鐘前
寫新聞
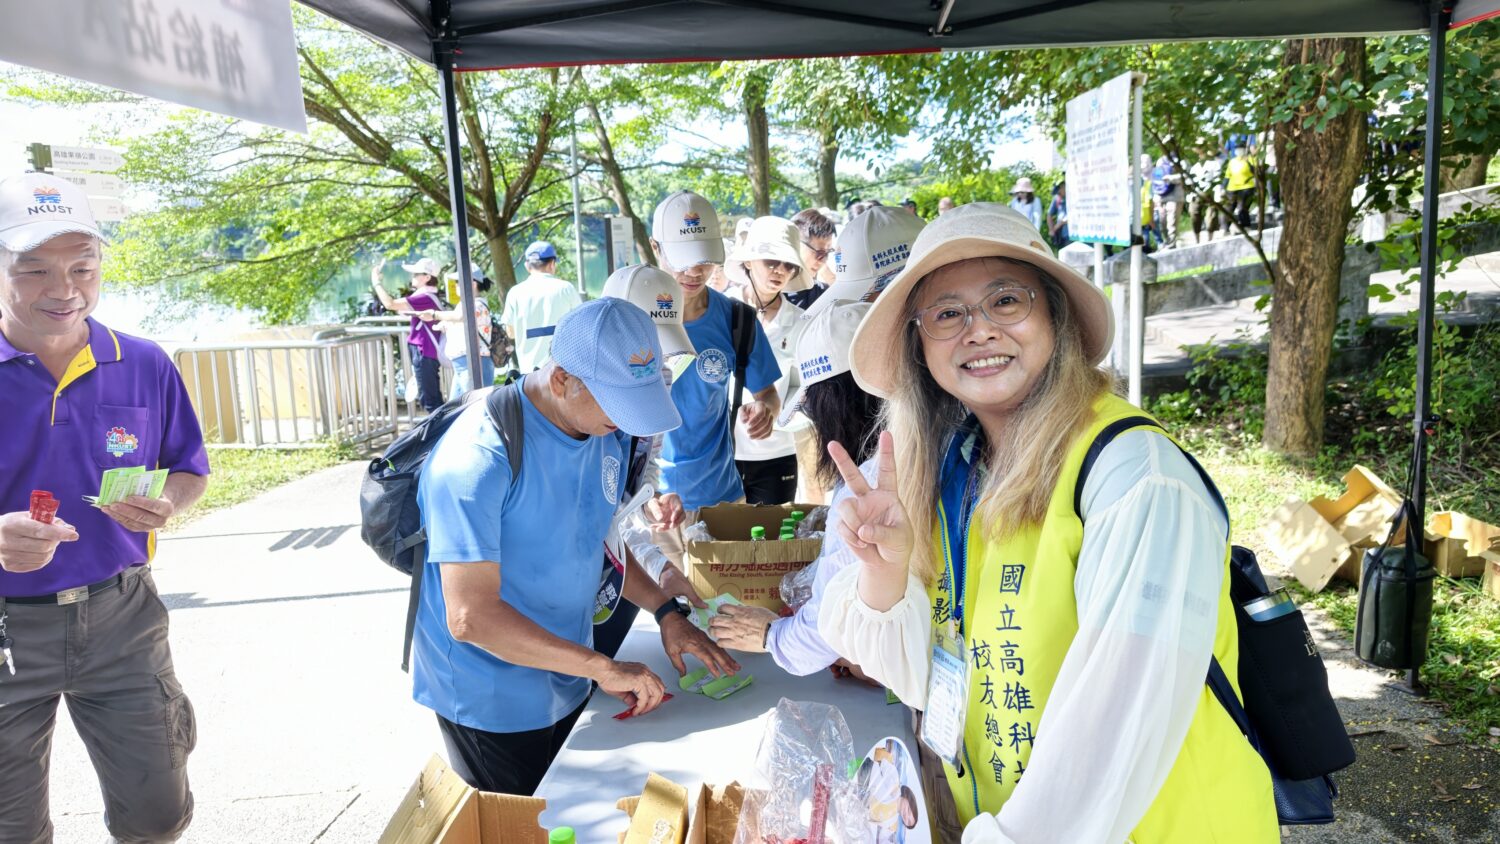
高科大教師節感恩健走澄清湖登場 1,500人齊聚走出健康、共聚師恩
【記者洪惠美/高雄報導】 為感謝師長
20 分鐘前
20 分鐘前
商傳媒
印度力推精準腫瘤治療策略 盼解決高成本與近用不均挑戰
圖/示意圖商傳媒|康語柔/綜合外電報導根據《The Lancet Oncology》委員會近期發布的報告,全球在基因檢測與癌症治療的近用性上存在顯著落差。特別是低收入及中等收入國家(LMICs),僅有約2%的生物標記癌症試驗在此類國家進行,而高收入國家則佔了81%。面對全球癌症藥物支出在過去五年內激增75%、於2024年達到2520億美元,預計未來三年內更將攀升至4410億美元的趨勢,如何讓先進的癌症療法普及化,成為各國的重要課題。
印度腫瘤研究員 Bhawna Sirohi 指出,印度需要一份為期五年的政策議程,以提高精準腫瘤學(一種透過分析癌細胞基因特性,選擇最有效藥物的個人化癌症治療方法)的可近性與負擔能力。雖然精準腫瘤學有望轉變癌症治療方式,但其高昂的成本、先進基因檢測的受限,以及昂貴藥物,仍是印度的主要挑戰。例如,每年全球約有700萬至800萬人需要接受標準的分子檢測,其中約31.4萬名卵巢癌女性符合乳癌基因(BRCA)檢測資格,但在低收入及中等收入國家,近半數女性因可近性低而未能接受檢測。
為此,《刺胳針》委員會提出了一套框架,用於優先決定分子檢測與相應療法的實施,並提供系統準備度評估工具。該委員會也提出了十項核心建議,旨在將精準腫瘤學公平、有效且負責任地整合到癌症控制和全民健康覆蓋中。
印度政府也積極推動相關計畫。由印度醫學研究理事會(Indian Council of Medical Research)支持的 DIAMOnDS 專案,即致力於強化先進分子腫瘤學診斷服務,並提供免費診斷服務。目前該專案主要聚焦於肺癌、乳癌及部分血癌的特定標記,運用即時聚合酶連鎖反應(real-time PCR)、免疫組織化學(immunohistochemistry)和螢光原位雜合(fluorescence in situ hybridisation)等技術。
另一方面,印度科學與科技部國務部長吉滕德拉·辛格(吉滕德拉·辛格)則強調,奈米醫學(Nanomedicine)將在未來精準醫療和個人化照護中扮演關鍵角色。奈米醫學是奈米科技在醫療上的應用,透過在奈米尺度(十億分之一米)操作結構和材料,實現細胞及分子層級的干預。他表示,醫療正日益朝向個人化治療發展,奈米醫學能大幅提升治療效率並降低成本。不過,吉滕德拉·辛格也提醒,人工智慧和奈米科技應作為醫生臨床判斷和經驗的輔助,而非取代。他呼籲醫學教育應進行改革,在醫療科技化發展的同時,仍須保留核心臨床技能,確保傳統診斷方法的重要性。
參考來源
Global access to genetic testing unequal; Indian expert call…(Deccan Herald)
Nanomedicine to drive next-gen precision healthcare: Jitendr…(India electronics output hits Rs 13.11 lakh cr; exports 11x)
20 分鐘前
20 分鐘前
商傳媒
「星鏈」網路費用高昂?美國市場五大平價替代方案浮現
商傳媒|林昭衡/綜合外電報導對於美國鄉村地區的居民而言,若想獲得穩定高速的網路連線,Starlink(星鏈)衛星網路服務是過去常見的選擇,但其相對較高的費用和設備成本,促使市場尋求更多平價替代方案。
Starlink 是 SpaceX 旗下的低軌衛星網路服務,在美國部分鄉村地區提供高速網路。其 100 Mbps(每秒百萬位元)方案月費約 55 美元起,更快的 200 Mbps 方案則從 85 美元起跳,而 Residential Max 方案月費更高達 130 美元。此外,初期設備費用也超過 300 美元。
隨著市場需求增加,一些電信服務商與固定無線網路供應商也提供了具競爭力的選項。以下為五個值得關注的平價替代方案:
T-Mobile 5G 家庭網路
美國電信公司 T-Mobile 推出的 T-Mobile 5G Home Internet 服務,並非透過衛星傳輸,而是利用該公司現有的行動網路提供固定網路服務。其 Rely 方案月費從 50 美元起(搭配自動扣款),若已有 T-Mobile 行動語音服務則可享 35 美元月費。該方案提供無限流量,下載速度介於 170 至 354 Mbps。
Rise Internet 固定無線網路
Rise Internet 是一家專門提供固定無線網路(fixed wireless)服務的業者。此服務透過在房屋上安裝天線,連接到附近的基地台,主要服務美國 16 個州的鄉村社區。儘管 2025 年其平均下載速度約為 42.6 Mbps,在部分市場仍提供每月約 30 美元起的無線網路方案。
Viasat 衛星網路
Viasat 也是衛星網路服務商,其 Essentials 方案在促銷期間月費為 39.99 美元起,之後則為 69.99 美元,提供 150 GB 的高速數據流量。Viasat 的服務範圍涵蓋美國大部分地區,包括偏遠地點。
Verizon 5G 家庭網路
美國電信巨擘 Verizon 推出的 Verizon 5G Home Internet 服務,與 T-Mobile 類似,同樣運用其 5G 行動網路。該服務月費為 60 美元,若搭配該公司現有行動服務並開啟自動扣款,則可享 35 美元月費。此方案包含一台路由器、無限流量,以及最高 100 Mbps 的網路速度,且無需簽訂年度合約。
Kinetic by Windstream 光纖與 DSL 服務
Windstream Holdings 旗下的 Kinetic by Windstream 在美國 18 個州提供光纖與 DSL(數位用戶迴路)網路連線服務。其 100 Mbps 方案若啟用自動扣款,月費從 24.99 美元起跳;DSL 服務第一年則為 45 美元。
24 分鐘前
24 分鐘前
商傳媒
日本半導體業「廣度優勢」:從製造到AI機器人皆舉足輕重
圖/本報資料庫商傳媒|吳承岳/台北報導隨著人工智慧(AI)與半導體相關股票持續受到市場關注,日本半導體產業的獨特優勢逐漸浮現。不同於某些國家專注於尖端晶片製造,日本的強項在於其「廣度」,涵蓋半導體製造設備、材料,乃至於新興的AI機器人技術。
根據《日本経済新聞》報導,日本在全球半導體製造設備市場佔有高達三成的市占率,堪稱該領域的「巨人」。半導體商社經營者新川裕也先生指出,日本企業在半導體製造的各個環節都具備強勁實力,從最尖端的製程到通用元件,都能提供全面的對應能力。例如,雷泰光電(Lasertec)和愛德萬測試(Advantest)在檢測設備上表現卓越,迪思科(Disco)擅長切割與研磨技術,而東京威力科創(Tokyo Electron)則擁有廣泛的產品組合。
儘管日本半導體企業的利潤率可能不如英偉達(Nvidia)等公司那般高,但這並不代表它們的獲利能力不足。個人投資家桶井道先生表示,英偉達過去五年平均營業利益率達 47%,2026年1月財年更高達 60%,但雷泰光電與迪思科等日本企業,過去五年平均營業利益率約在 40%,愛德萬測試與東京威力科創則接近 30%,這些在製造業中已被視為相當高的水準。他認為,日本企業的廣度優勢使其能隨著市場擴大而穩定成長,而荷蘭的阿斯麥(ASML)過去五年平均營業利益率也約為 33%。
除了設備之外,日本企業在半導體製造所需的基礎材料與製程上亦扮演關鍵角色。例如,ORGANO CORPORATION 供應超純水系統給臺灣積體電路製造(TSMC),慄田工業股份(Kurita Water Industries)也涉足飲用水等廣泛業務。大陽日酸(Nippon Sanso Holdings)則在全球工業氣體市場中位居第四,該市場由少數業者寡佔。
報導指出,未來預計將有「Physical AI」(AI 自律控制機器人)相關需求浮現。儘管日本在人形機器人領域看似不突出,但桶井道先生提到,在關鍵零組件方面,Harmonic Drive Systems Inc. 和納博特斯克(Nabtesco)的減速機技術是不可或缺的。此外,發那科(Fanuc)等公司在工業機器人市場佔據領導地位,而索尼(Sony)的 CMOS 影像感測器更是機器人的「眼睛」,扮演重要角色。
過去半導體產業常出現的「矽循環」(即市場供需波動導致每隔數年表現下降的現象),在當前市場中已變得不明顯。新川裕也先生觀察到,市場需求已不再出現明顯的成長遲緩。桶井道先生也補充,AI與半導體市場正創造出龐大的需求,足以「吞噬」各類產品、技術與材料。這使得即使是原本與半導體無關的企業,例如陶瓷衛浴製造商 TOTO,也因為間接關聯而被市場視為半導體概念股,顯示這波AI浪潮的影響力廣泛而深遠。
26 分鐘前
26 分鐘前
- 商傳媒Ido Salomon:人腦成AI程式開發瓶頸 限制代理擴展與普及商傳媒|何映辰/台北報導根據《BigGo Finance》報導,AgentCraft 創辦人暨 MCP Steering Committee 成員 Ido Salomon(Ido Salomon)近日指出,擴展程式開發人工智慧代理(AI Agent)的關鍵瓶頸,並非來自人工智慧模型本身,而是人類的注意力與認知頻寬。他認為,儘管人工智慧代理已具備執行大多數任務的能力,但人類監督、引導及修正其輸出的能力有限,阻礙了這些工具的廣泛應用。 Salomon 觀察到,目前對於「人工智慧代理驅動的未來」願景,即同時運行多個代理的場景,實際上受到人類難以審查、指揮和糾正其輸出的限制。他形容這種情況「令人筋疲力盡」。為解決這一問題,AgentCraft 最初嘗試透過遊戲地圖慣例的可視化層,將代理呈現為虛擬角色,檔案則以符文形式顯示在空間檔案系統上,藉此展現工作進度。 然而,這種可視化層僅能顯示代理的工作位置,並未能解決同時審查多個代理輸出的瓶頸。Salomon 提出一個框架,主張將自主權進一步前推,允許代理主動提出任務,而非由人類管理大量的單一任務。AgentCraft 讓人工智慧代理掃描程式碼庫、辨識後續步驟並生成工作項目,人類只需接受這些代理提出的「任務」。 該工具支援「軟體工廠」模式,將人類的泛化意圖分解為在隔離本機容器中執行的任務,並能從外部來源自動生成功能。為改善審查瓶頸,AgentCraft 提供一套審查工具包,能顯示變更集(changesets)並附帶視覺證據(影片或圖片),同時允許並行嘗試多種實作方案,讓人們能從中選出最佳選項。這將審查工作從驗證正確性轉變為在多個選項中做出選擇,視為分流而非審計問題。 此外,AgentCraft 還引入了「作戰室」(war rooms),作為多個人類與人工智慧代理共同協作的託管空間,打破傳統 Git 為基礎的工作流程。這些協作空間支援人類與代理之間的聊天,可透過桌面、行動裝置和 Telegram 存取。 Salomon 強調,AgentCraft 已被非技術使用者(包括兒童在內)自然採用,他們過去難以使用複雜的介面。其目標是「降低可用性門檻」,讓強大的人工智慧工具能觸及更廣泛的受眾,同時避免使用者耗盡心力。他預估,約有 90% 的人能夠在不耗盡心力的情況下,被引導至一個「衛生的人工智慧未來」。 一項代號為「Loopers」或「TBD」的實驗性產品,旨在達到手遊般的簡潔性,提供持續性專案和自主的背景工作,其抽象層次比檔案級別的細粒度更粗糙。Salomon 認為,未來人工智慧市場的差異化關鍵,可能不在於模型本身,而是人類管理多個代理效率的工具。他指出,僅顯示檔案級別細節的編排工具將仍是小眾市場,更廣泛的市場將屬於那些更像遊戲而非儀表板、由警報和協作驅動的介面。33 分鐘前
 33 分鐘前
- 寫新聞承先啟後再創新局 金屬中心董事長交棒【記者洪惠美/高雄報導】 金屬工業研33 分鐘前
 33 分鐘前
- KNOWING新聞/幣特財經【張瑞雄專欄】AI爭霸,誰與爭鋒?這是最好的時代,也是最壞的時代;這是AI狂奔的時代,也是人類開始害怕AI跑得太快的時代;這是資本最相信AI的時代,也是大家最懷疑資本能不能控制AI的時代。有人忙著上市,有人擔心安全;有人把權力交給信託37 分鐘前
 37 分鐘前
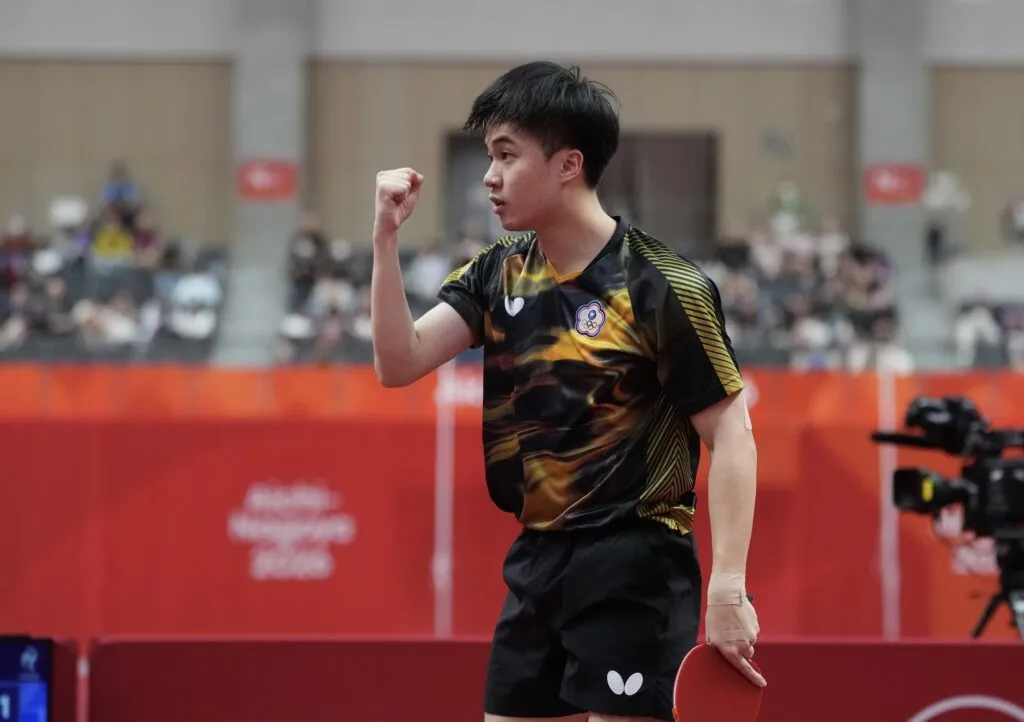
- WOWSight Sport《亞運》團體與個人兩面銅牌進帳 林昀儒寫個人歷史期望再突破名古屋亞運桌球男單準決賽面對生涯從未贏過的中國對手林詩棟,林昀儒做足準備力拚全場,兩人一路周旋,戰滿7局才分出 […]41 分鐘前
 41 分鐘前
- 商傳媒教育性遊戲開發公司助新手 踏入競爭激烈遊戲業圖/本報資料庫商傳媒|方承業/綜合外電報導在競爭日趨激烈的遊戲開發產業中,對懷抱熱情的開發者而言,尋找入門與精進的途徑至關重要。根據《Tech4Gamers》昨日報導,專精於「教育性遊戲開發」的公司,能為有抱負的開發者提供一條獨特的學習與成長道路。 這些公司不僅協助學生理解遊戲設計的複雜性,也提供從概念發想到實際遊戲發布的寶貴經驗。在全球遊戲業正面臨裁員、遊戲專案取消及工作室倒閉等挑戰之際,從一開始就打穩基礎,顯得尤為關鍵。報導指出,新手開發者可以透過與這些專業團隊合作,習得進入產業所需的關鍵技能。 例如,成立於 2018 年的 Whimsey Games,以其全面的遊戲生命週期開發服務聞名,至今已協助超過百款遊戲在 Android、iOS、Steam、PlayStation 和 Xbox 等多元平台上發布。該公司主要採用 Unity Technologies(一款廣泛用於建立遊戲及互動內容的遊戲引擎)及虛幻引擎(Unreal Engine,由 Epic Games 開發,以其高畫質表現聞名)作為開發工具。另一家 Electric Funstuff 則專注於遊戲的互動性與程式開發教學,擁有自 1998 年以來的豐富經驗。 此外,Zatun 自 2007 年起活躍於遊戲開發領域,參與了逾 250 款遊戲的協作。該公司以類似學校課程的方式引導新人,提供虛擬實境(VR)、外部美術設計及內部開發等指導,並將 Unity Technologies 與虛幻引擎用於實作練習。儘管透過這類公司學習能獲益良多,新手仍需應對挑戰,例如內容管理規模龐大,以及遊戲發布流程中可能遇到的隱私政策或硬體支援問題。透過團隊合作,這些問題能夠更有效率地被克服。 選擇合適的開發公司對新手而言至關重要。報導建議,在評估時可參考該公司與教育機構合作的數量、設計文件(以理解其核心理念),以及團隊成員的背景。此外,測試其作品在舊款硬體上的表現,也能作為判斷該公司是否具備在多樣化環境中發布遊戲能力的有效依據。最終,選對最適合自己的學習夥伴,是 aspiring 開發者成功的第一步。41 分鐘前
 41 分鐘前
閱讀更多